

 Segurança financeira
 10 passos
Resposta rápida: como saber se o boleto é falso
- Gere o boleto só no app ou no site oficial da empresa. Desconfie de boleto que chega por WhatsApp, SMS ou e-mail inesperado.
- Na tela de pagamento, confira o nome e o CPF ou CNPJ do beneficiário. Tem que ser a empresa que cobra.
- Confira também valor e vencimento. Qualquer diferença: não pague.
- Ative o DDA no app do banco: os boletos registrados no seu CPF aparecem ali.
- Já pagou? Ligue na hora para o seu banco, guarde as provas e registre boletim de ocorrência.
Qual é o seu caso?
Boleto falso: 10 passos para identificar e o que fazer se pagou
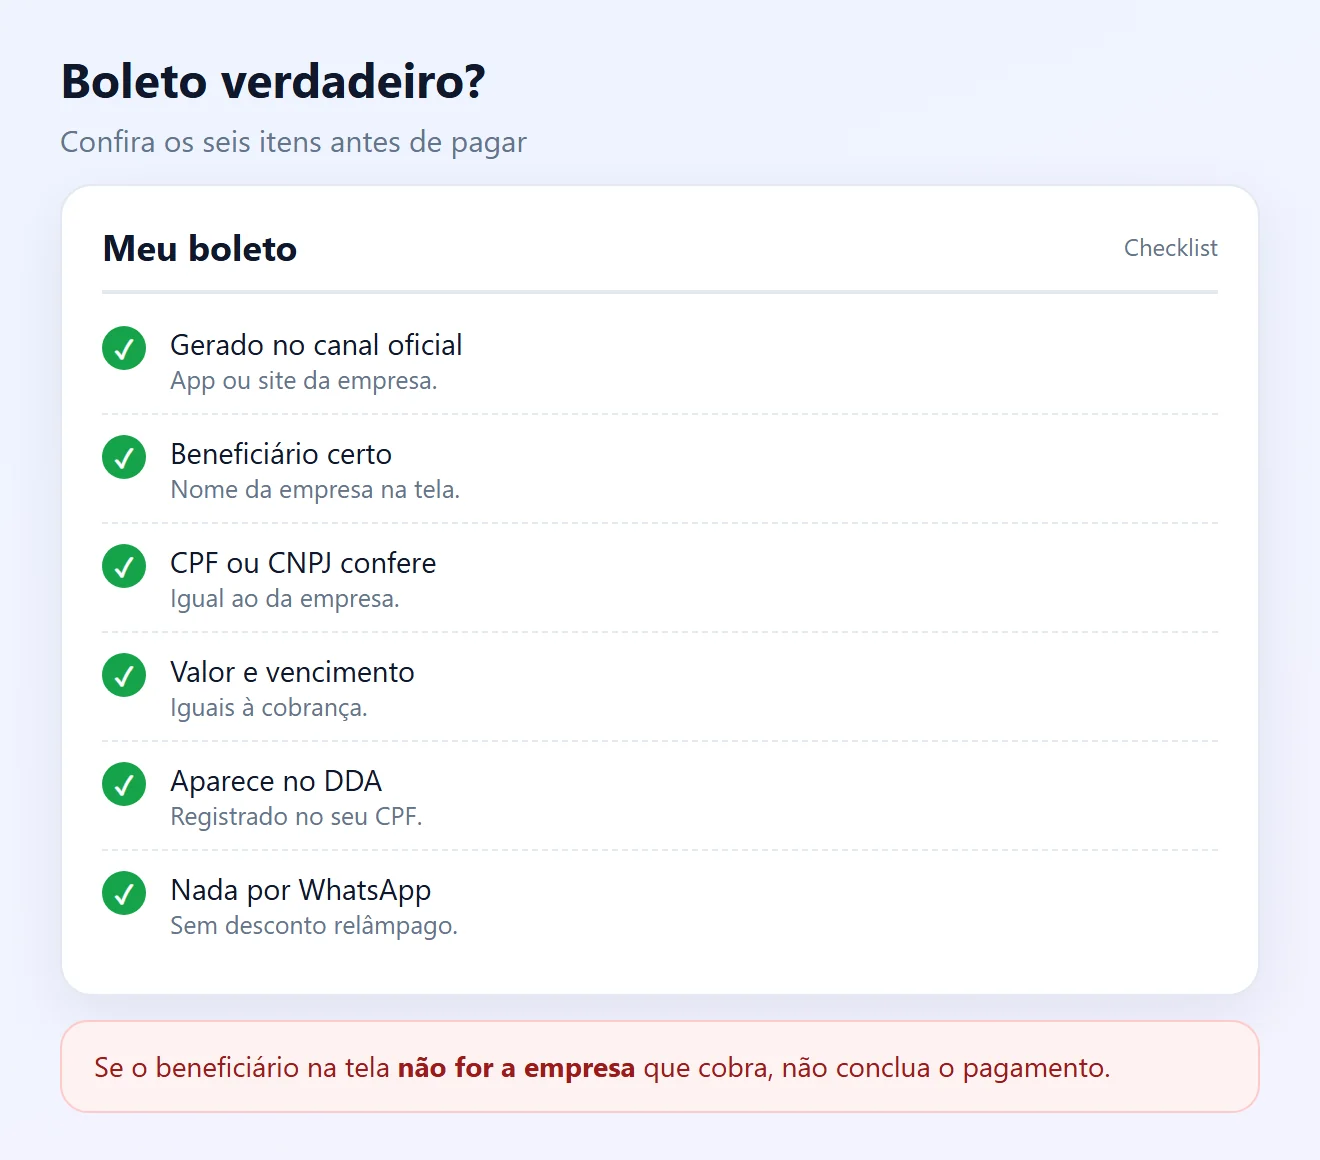
1Gere o boleto só no canal oficial
- Baixe o boleto no app ou na área do cliente do site da empresa, digitando o endereço você mesmo.
- Desconfie de boleto que chega sem você pedir por WhatsApp, SMS ou e-mail, ainda mais com "desconto para pagar hoje".
- Recebeu cobrança de quem você não conhece? Não pague antes de confirmar com a empresa.
2Confira o beneficiário na tela de pagamento
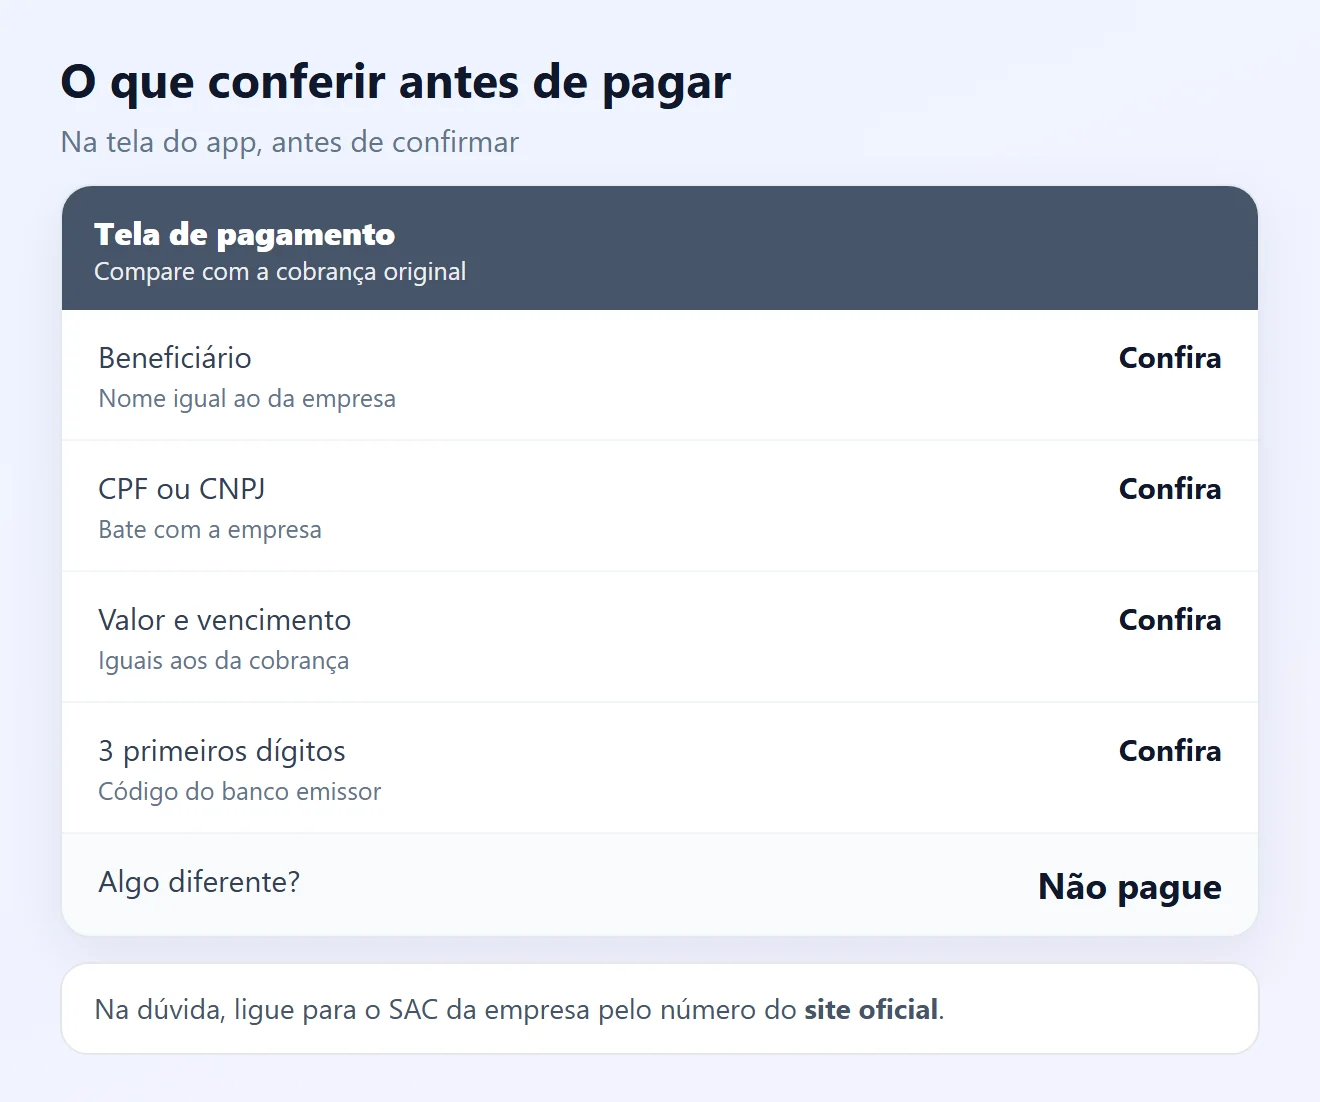
- Desde a nova plataforma de cobrança dos bancos (implantada entre 2017 e 2018), os boletos são registrados. Na hora de pagar, o app, o internet banking ou o caixa eletrônico mostra o beneficiário, quem vai receber o dinheiro.
- Confira nome e CPF ou CNPJ. Se aparecer uma pessoa física ou uma empresa que não é a que cobra, não conclua o pagamento.
- Na dúvida, ligue para o SAC da empresa usando o número do site oficial, não o que está no boleto.
3Consulte o CNPJ do beneficiário
- Copie o CNPJ que aparece na tela e consulte o comprovante de inscrição na Receita Federal.
- O nome empresarial tem que bater com a empresa que você conhece. Algumas aparecem com a razão social, diferente da marca: confira no site da empresa.
4Confira valor e vencimento
- Compare com a cobrança original: contrato, fatura ou área do cliente.
- Valor diferente, vencimento estranho ou desconto que você não negociou são sinais de alerta.
5Entenda o que a linha digitável mostra
- No boleto bancário, os 3 primeiros números são o código do banco emissor. Pesquise o código e veja se combina com o banco que aparece no boleto.
- Nesse mesmo tipo de boleto, os últimos 10 números mostram o valor em centavos. Exemplo: 0000015000 = R$ 150,00.
- Contas de consumo, como água, luz e telefone, começam com o número 8 e seguem outro formato.
6Ative o DDA no app do banco
- O DDA (Débito Direto Autorizado) mostra no app do seu banco os boletos emitidos no seu CPF.
- Se o boleto que você recebeu não aparece no DDA, ou aparece com outro beneficiário, desconfie e confirme com a empresa.
- DDA não é débito automático: nada é pago sem você autorizar.
7Cuidado com "2ª via" achada na internet
- Golpistas criam sites e anúncios que imitam empresas de energia, internet, escolas e financiamentos.
- Pegue a segunda via só no app ou site oficial. Confira o endereço antes de digitar CPF ou dados do contrato.
8Desconfie de boleto adulterado
- Vírus no computador e e-mails invadidos podem trocar o código de barras de um boleto verdadeiro, mantendo a aparência.
- Se o boleto tem QR Code Pix, confira o nome de quem recebe antes de confirmar.
- Prefira pagar pelo app do banco lendo o código direto do app da empresa. Mantenha o antivírus e o sistema atualizados.
9Pagou um boleto falso? Aja rápido
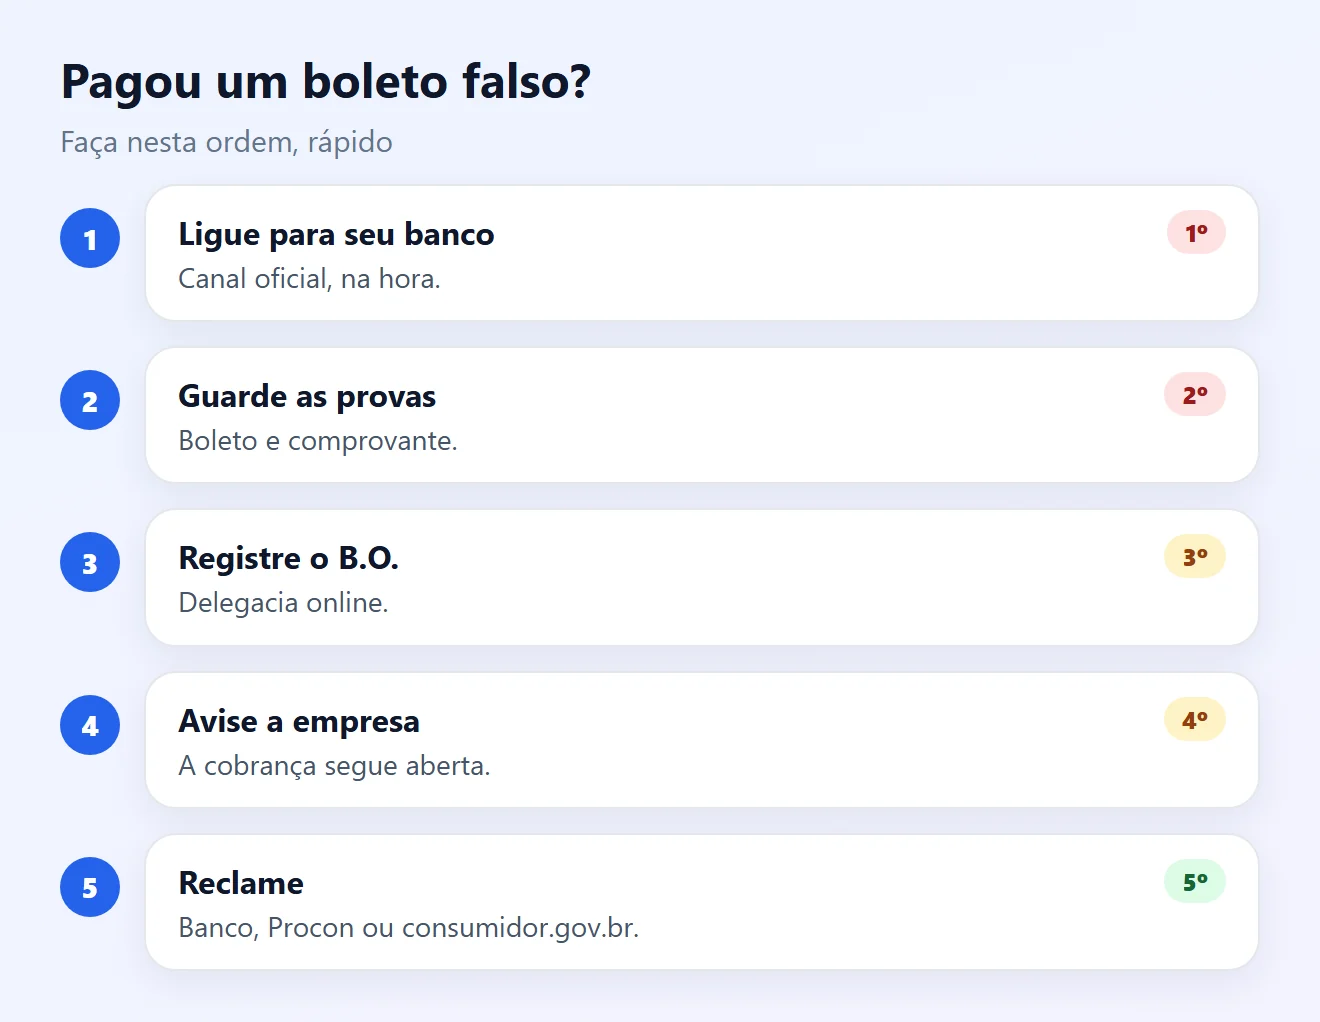
- Ligue na hora para o seu banco pelo app ou pelo telefone do verso do cartão. Peça a contestação e o protocolo.
- Guarde o boleto falso, o comprovante e as mensagens ou e-mails que trouxeram o boleto.
- Registre boletim de ocorrência, que pode ser feito na delegacia online do seu estado.
- Avise a empresa verdadeira: a cobrança original continua aberta. Peça um prazo enquanto o caso é analisado.
10Saiba seus direitos e evite novos golpes
- Pela Súmula 479 do STJ, bancos respondem por danos de fraudes ligadas às operações bancárias. O resultado depende de cada caso, por exemplo, se os dados do beneficiário estavam visíveis e diferentes.
- Sem solução no banco ou na empresa? Reclame no consumidor.gov.br ou no Procon. Em último caso, no Juizado Especial Cível.
- Antes de cada pagamento, repita a checagem: canal oficial, beneficiário, CNPJ, valor e DDA.
Veja também como criar uma senha de banco segura e como contestar uma compra que você não reconhece.
Sinais de boleto falso
| Sinal | O que pode ser | O que fazer |
|---|---|---|
| Beneficiário é pessoa física | Conta do golpista | Não pagar e ligar para a empresa (passo 2) |
| CNPJ de outra empresa | Boleto falsificado | Consultar na Receita (passo 3) |
| Desconto "só hoje" por WhatsApp | Falsa negociação | Gerar no canal oficial (passo 1) |
| Valor no código diferente do impresso | Boleto adulterado | Conferir a linha digitável (passos 5 e 8) |
| Boleto não aparece no DDA | Cobrança não registrada no seu CPF | Confirmar com a empresa (passo 6) |
| 2ª via de site desconhecido | Site falso | Usar só o app ou site oficial (passo 7) |
Perguntas frequentes
Como saber se um boleto é verdadeiro?
Gere o boleto no canal oficial e, na tela de pagamento, confira se o nome e o CPF ou CNPJ do beneficiário são da empresa que cobra, além do valor e do vencimento.
Onde aparece o beneficiário do boleto?
Na tela de confirmação do pagamento, no app, no internet banking ou no caixa eletrônico, antes de você confirmar.
O que é DDA?
É o Débito Direto Autorizado, que mostra no app do seu banco os boletos emitidos no seu CPF. Não é débito automático: você decide o que pagar.
O que significam os primeiros números do boleto?
No boleto bancário, os 3 primeiros números são o código do banco emissor. Os 10 últimos mostram o valor em centavos.
Paguei um boleto falso. O que faço primeiro?
Ligue na hora para o seu banco pelos canais oficiais, peça a contestação e anote o protocolo. Depois guarde as provas e registre boletim de ocorrência.
Consigo o dinheiro de volta?
Não há garantia. Quanto mais rápido você avisar o banco, maior a chance. Bancos respondem por fraudes ligadas às operações bancárias, mas o resultado depende de cada caso.
Preciso pagar a cobrança verdadeira de novo?
A dívida com a empresa continua aberta. Avise a empresa sobre o golpe, mostre as provas e peça prazo enquanto o caso é analisado.
Boleto com QR Code Pix é seguro?
Só se o nome de quem recebe no Pix for o da empresa. Confira antes de confirmar.
Posso confiar em 2ª via achada no Google?
Não. Sites e anúncios falsos imitam empresas. Pegue a segunda via só no app ou no site oficial.
Onde reclamar se o banco não resolver?
No consumidor.gov.br, no Procon da sua cidade ou, em último caso, no Juizado Especial Cível.
Conteúdos relacionados
Mais soluções práticas em Segurança financeira.
Compra não reconhecida no cartão: o que fazer
Descubra como agir ao identificar uma compra não reconhecida no cartão de crédito ou débito, proteger seus dados e solicitar contestação junto à instituição financeira.
 10 min
Conta digital segura: cuidados essenciais
Proteja sua conta digital com boas práticas de segurança, autenticação em dois fatores e monitoramento constante das transações para reduzir riscos de golpes e acessos não autorizados.
10 min
 Pix
Golpe do Pix: como agir rapidamente e proteger seu dinheiro
Saiba o que fazer após cair em um golpe do Pix, como registrar a ocorrência, comunicar o banco rapidamente e aumentar as chances de recuperar valores transferidos.
Fontes consultadas
- Febraban: golpe do falso boleto, como evitar
- Febraban: Nova Plataforma de Cobrança, boletos registrados
- Febraban: DDA, Débito Direto Autorizado
- Receita Federal: comprovante de inscrição no CNPJ
- STJ: Súmula 479, responsabilidade dos bancos por fraudes
- consumidor.gov.br: reclamações contra empresas
As imagens desta página são ilustrações criadas pela Fixfy.