

 Reserva financeira
 10 passos
Resposta rápida: como criar uma meta financeira que funciona
- Dê nome ao dinheiro: escolha um objetivo concreto (viagem, carro, curso, quitar uma dívida) e escreva.
- Defina quanto custa (com os gastos extras) e em quantos meses você quer chegar lá.
- Divida o valor pelos meses para saber quanto guardar por mês; a Calculadora do Cidadão, do Banco Central, faz a conta com rendimento.
- Pague-se primeiro: separe o valor da meta no dia em que o salário cair, não no fim do mês.
- Guarde onde combina com o prazo: dinheiro para logo pede liquidez alta e baixo risco. Revise a meta todo mês.
Qual é o seu caso?
Como criar uma meta financeira: 10 passos
1Escolha o objetivo e dê nome ao dinheiro
- O Banco Central recomenda “dar nome ao seu dinheiro”: saber em que e quando vai usá-lo ajuda a escolher onde guardar.
- Troque “quero juntar dinheiro” por algo concreto: “viagem para a praia em julho”, “notebook novo”, “entrada do carro”.
- Escreva a meta e deixe à vista: no celular, na geladeira, no nome da conta ou da “caixinha” do banco.
- Metas pessoais funcionam melhor quando a família participa da decisão.
2Descubra quanto a meta custa de verdade
- Pesquise o preço real em mais de um lugar, não um valor “de cabeça”.
- Some os custos que costumam ficar de fora: frete, documentação, seguro, taxas, hospedagem e alimentação na viagem.
- Para metas longas, lembre que os preços sobem com a inflação: revise o valor a cada ano.
- Meta grande demais? Divida em etapas (por exemplo, primeiro a entrada, depois o restante).
3Defina o prazo em meses
- Coloque uma data: “até dezembro de 2027” vira 13 meses, e um número de meses permite fazer a conta.
- O prazo define onde guardar: uma viagem daqui a seis meses pede aplicação de liquidez alta; uma casa leva anos, explica o Banco Central.
- Prazo curto demais gera parcela que não cabe e desistência. Prefira um prazo que você consiga cumprir.
4Organize a ordem: reserva de emergência primeiro
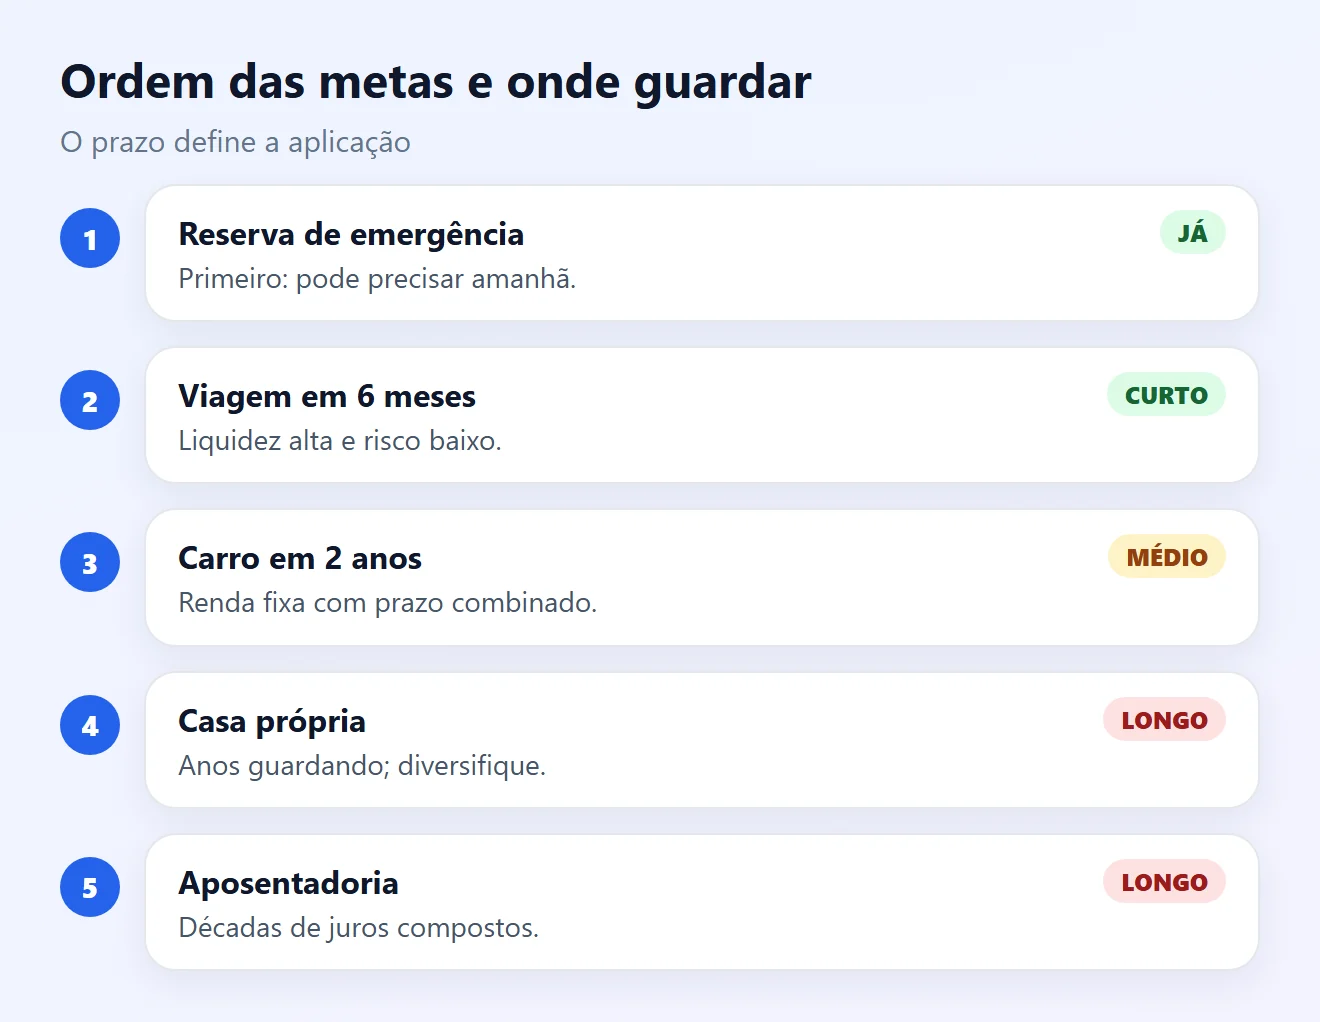
- Antes de outras metas, monte uma reserva de emergência. Sem ela, um imprevisto faz você sacar o dinheiro da meta ou entrar no cheque especial.
- Tem dívidas com juros altos (cartão, cheque especial)? Quitar essas dívidas costuma ser a meta mais vantajosa.
- Com várias metas, separe cada uma em um lugar diferente e defina quanto vai para cada.
5Calcule quanto guardar por mês
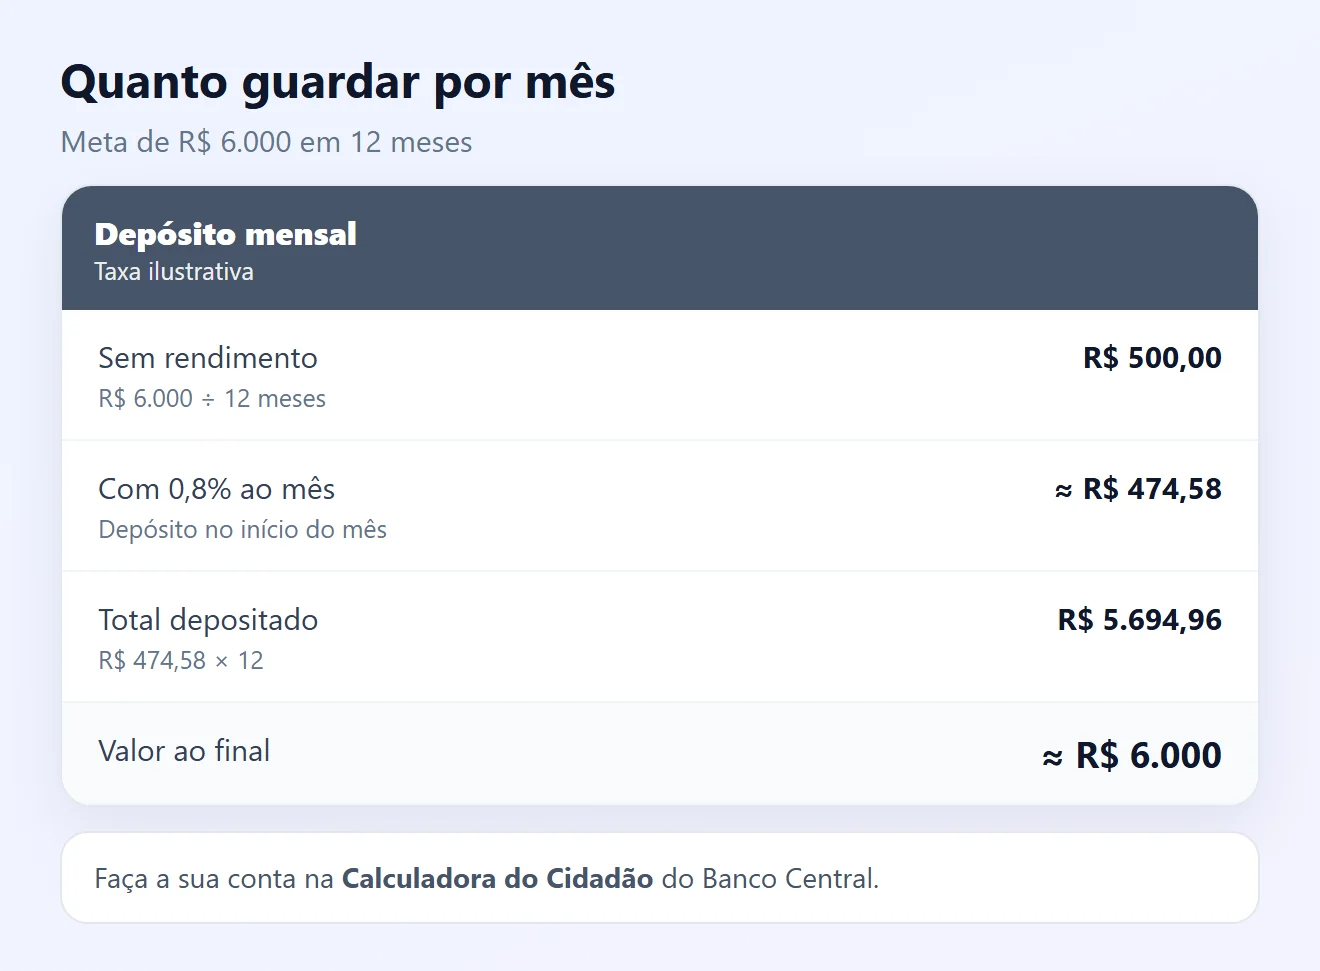
- Conta simples: valor da meta ÷ número de meses. R$ 6.000 em 12 meses = R$ 500 por mês.
- Com o rendimento da aplicação, o depósito mensal fica um pouco menor. A Calculadora do Cidadão do Banco Central faz essa conta em “Aplicação com depósitos regulares”: informe o número de meses, a taxa mensal e o valor final.
- Use uma taxa conservadora e lembre que o rendimento líquido depende de taxas e impostos.
6Encaixe a meta no orçamento
- Anote ganhos e gastos do mês para ver quanto realmente sobra.
- Se a parcela da meta não couber, corte gastos que pesam pouco para você ou aumente o prazo.
- Dinheiro extra (13º, restituição do IR, trabalho extra) pode adiantar a meta.
7Pague-se primeiro
- O Banco Central recomenda separar a poupança assim que o salário entra, não esperar o que sobrar no fim do mês.
- Agende uma transferência automática para o dia do pagamento: você não precisa lembrar nem decidir de novo.
- Trate o valor da meta como uma conta fixa, igual ao aluguel ou à luz.
8Escolha onde guardar de acordo com o prazo
- Todo investimento tem liquidez (rapidez para virar dinheiro), risco e rentabilidade. Os três nunca são ótimos ao mesmo tempo, avisa o Banco Central.
- Meta curta ou reserva de emergência: prefira liquidez alta e risco baixo, como caderneta de poupança, Tesouro Selic ou CDB com resgate diário.
- Poupança, CDB, LCI e LCA têm garantia do FGC ou do FGCoop até R$ 250 mil por CPF por instituição.
- Títulos do Tesouro Direto são de baixo risco se mantidos até o vencimento; vender antes pode dar perda.
- Compare o rendimento líquido: taxas de administração, custódia e imposto mudam o resultado.
9Proteja a meta de promessas e apostas
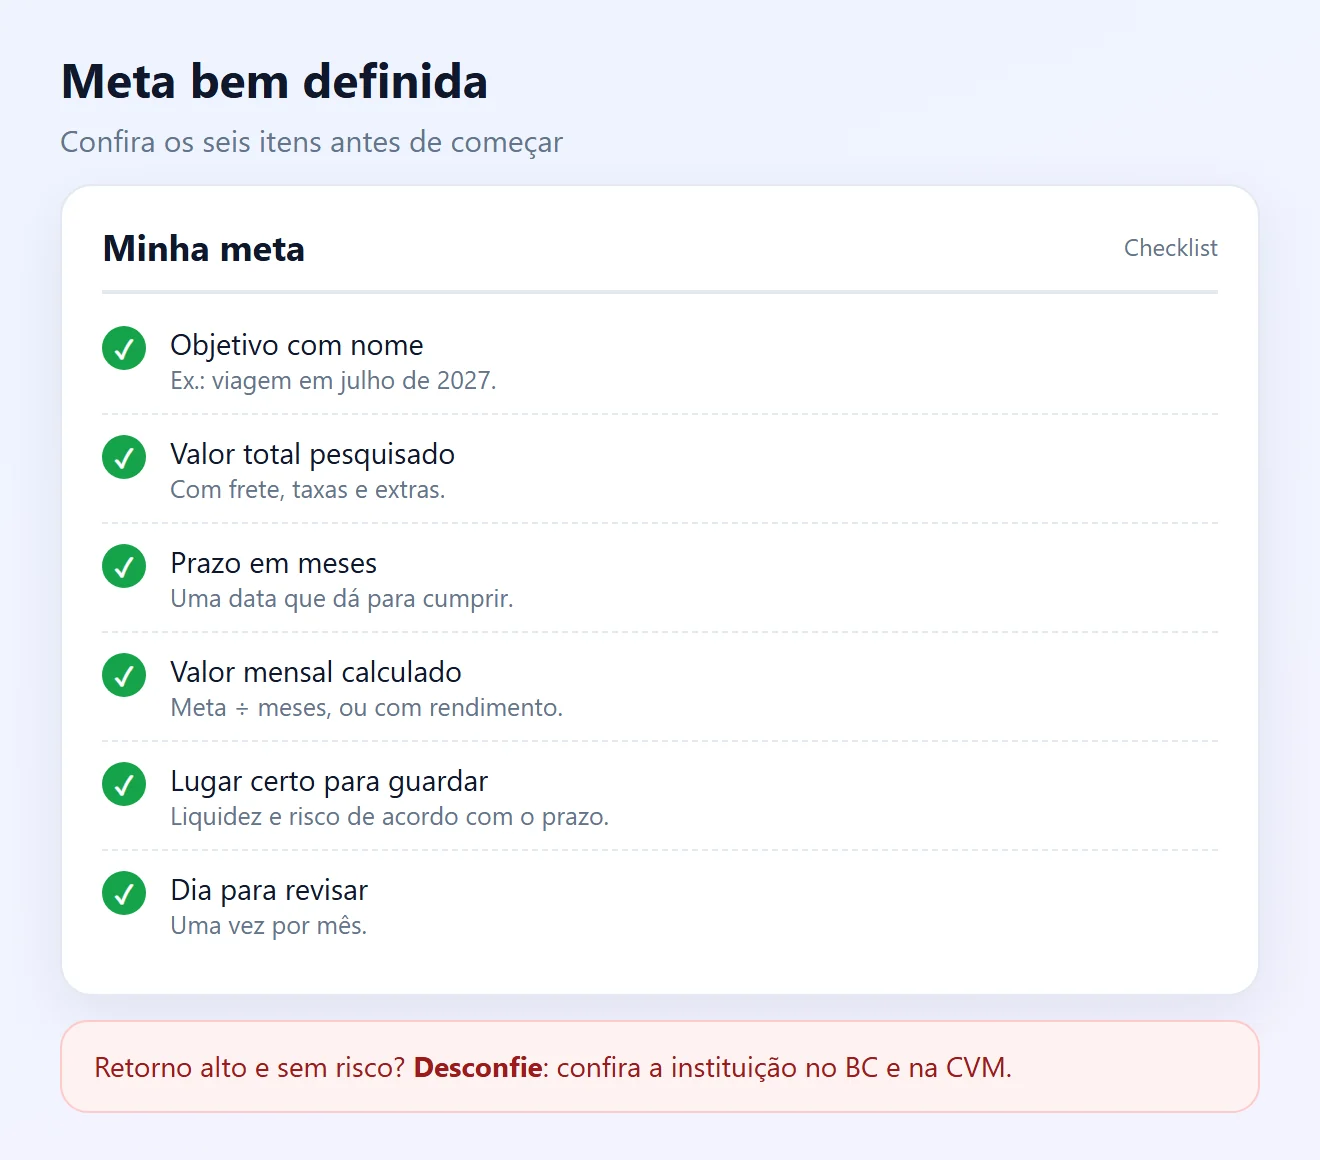
- Desconfie de alto retorno sem risco: liquidez alta, risco baixo e rentabilidade alta nunca vêm juntos num investimento sério.
- Antes de aplicar, confira se a instituição é autorizada pelo Banco Central e, para fundos e ações, se tem registro na CVM.
- Apostas, bets e loterias não são investimento: dependem de sorte e podem levar todo o dinheiro.
- Criptomoedas não são emitidas nem garantidas pelo Banco Central e oscilam muito: não servem para dinheiro com data marcada.
10Acompanhe todo mês e ajuste
- Marque um dia do mês para conferir quanto já juntou e quanto falta.
- Atrasou? Ajuste o valor mensal, o prazo ou o tamanho da meta, mas não pare de guardar.
- Teve que usar o dinheiro? Recomece com um valor menor e retome o ritmo.
- Comemore cada etapa (25%, 50%, 75%): ver o progresso mantém a motivação.
Para metas de viagem, veja também como juntar dinheiro para viajar.
Situação e o que fazer
| Situação | Provável causa | O que fazer |
|---|---|---|
| Guardo, mas o dinheiro some | Meta sem nome nem lugar separado | Dar nome e separar a conta (passos 1 e 8) |
| Nunca sobra no fim do mês | Poupar só o que sobra | Pagar-se primeiro (passo 7) |
| Parcela da meta não cabe | Prazo curto ou orçamento apertado | Aumentar o prazo ou cortar gastos (passo 6) |
| Imprevisto acabou com a meta | Falta de reserva de emergência | Montar a reserva primeiro (passo 4) |
| Dinheiro rende pouco | Aplicação errada para o prazo | Comparar rendimento líquido (passo 8) |
| Oferta de retorno garantido alto | Possível golpe | Conferir BC e CVM (passo 9) |
Perguntas frequentes
O que é uma meta financeira?
É um objetivo com dinheiro, valor e prazo definidos, como juntar R$ 6.000 em 12 meses para uma viagem. Com esses três dados você sabe quanto guardar por mês.
Como calcular quanto guardar por mês?
Divida o valor da meta pelo número de meses. Para incluir o rendimento, use a Calculadora do Cidadão do Banco Central, na opção “Aplicação com depósitos regulares”.
Devo montar a reserva de emergência antes de outras metas?
É o mais seguro. Sem reserva, qualquer imprevisto obriga a sacar o dinheiro da meta ou a usar crédito caro.
Onde guardar dinheiro para uma meta de curto prazo?
Em aplicações de liquidez alta e risco baixo, como caderneta de poupança, Tesouro Selic ou CDB com resgate diário. O Banco Central recomenda esse tipo de aplicação para dinheiro que você vai precisar logo.
O que é “pagar-se primeiro”?
É separar o valor da meta assim que o salário entra, antes dos outros gastos, em vez de guardar só o que sobrar no fim do mês.
Meu dinheiro na poupança ou no CDB está garantido?
Poupança, CDB, LCI e LCA, entre outros, têm garantia do FGC ou do FGCoop até R$ 250 mil por CPF por instituição, segundo o Banco Central.
Posso ter mais de uma meta ao mesmo tempo?
Sim. Separe cada uma em um lugar diferente, escolha a aplicação conforme o prazo de cada meta e defina quanto vai para cada uma por mês.
E se eu não conseguir guardar o valor de um mês?
Guarde o que der e ajuste o prazo ou o valor mensal. O importante é manter o hábito e revisar a meta.
Apostas ou criptomoedas ajudam a chegar mais rápido?
Não são indicadas. O Banco Central lembra que apostas e loterias não são investimento e que criptomoedas não têm garantia e oscilam muito.
Como saber se uma instituição é confiável?
Confira se ela é autorizada pelo Banco Central e, para fundos e ações, se tem registro na CVM. Desconfie de retorno alto sem risco.
Conteúdos relacionados
Mais soluções práticas em Reserva financeira.
Educação financeira para filhos: como ensinar desde cedo
Aprenda como ensinar educação financeira para crianças e adolescentes por meio de exemplos práticos, metas, mesada consciente e hábitos saudáveis de consumo.
 30 min
Como juntar dinheiro para viajar sem comprometer o orçamento
Aprenda a planejar financeiramente sua próxima viagem, calcular os custos reais, criar uma meta de economia e evitar dívidas durante o passeio.
15 min
Como montar uma reserva de emergência do zero
Aprenda como criar uma reserva de emergência mesmo ganhando pouco, protegendo suas finanças contra imprevistos e reduzindo a necessidade de empréstimos em situações inesperadas.
15 min
Fontes consultadas
- Banco Central: Caderno de Educação Financeira, Módulo 5 – Poupança Ativa e Investimento (PDF)
- Banco Central: Calculadora do Cidadão – Aplicação com depósitos regulares
- Banco Central: Cidadania Financeira
- Tesouro Nacional: Tesouro Direto
As imagens desta página são ilustrações criadas pela Fixfy. A taxa de 0,8% ao mês do exemplo é ilustrativa e não é uma recomendação de investimento.