

 Orçamento financeiro
 10 passos
Resposta rápida: como controlar gastos diários
- Anote todo gasto por 30 dias, até o café. Não confie na memória.
- Separe os gastos em necessários, supérfluos e desperdícios.
- No dia do salário, pague as contas fixas e guarde primeiro. O que sobra, dividido por 4, é a verba da semana.
- Gaste a verba do dia a dia no débito ou no Pix, de preferência numa conta separada.
- Faça uma revisão de 10 minutos por semana e corte um gasto de cada vez.
Qual é o seu caso?
Como controlar gastos diários: 10 passos
1Saiba quanto entra de verdade no mês
- Use a renda líquida: o que cai na conta depois de descontos, não o salário bruto.
- Renda variável? Use a média dos últimos meses ou o valor do mês mais fraco.
- Inclua ajudas fixas (pensão, benefício) e deixe de fora o que não é garantido, como 13º e horas extras.
2Anote todo gasto por 30 dias
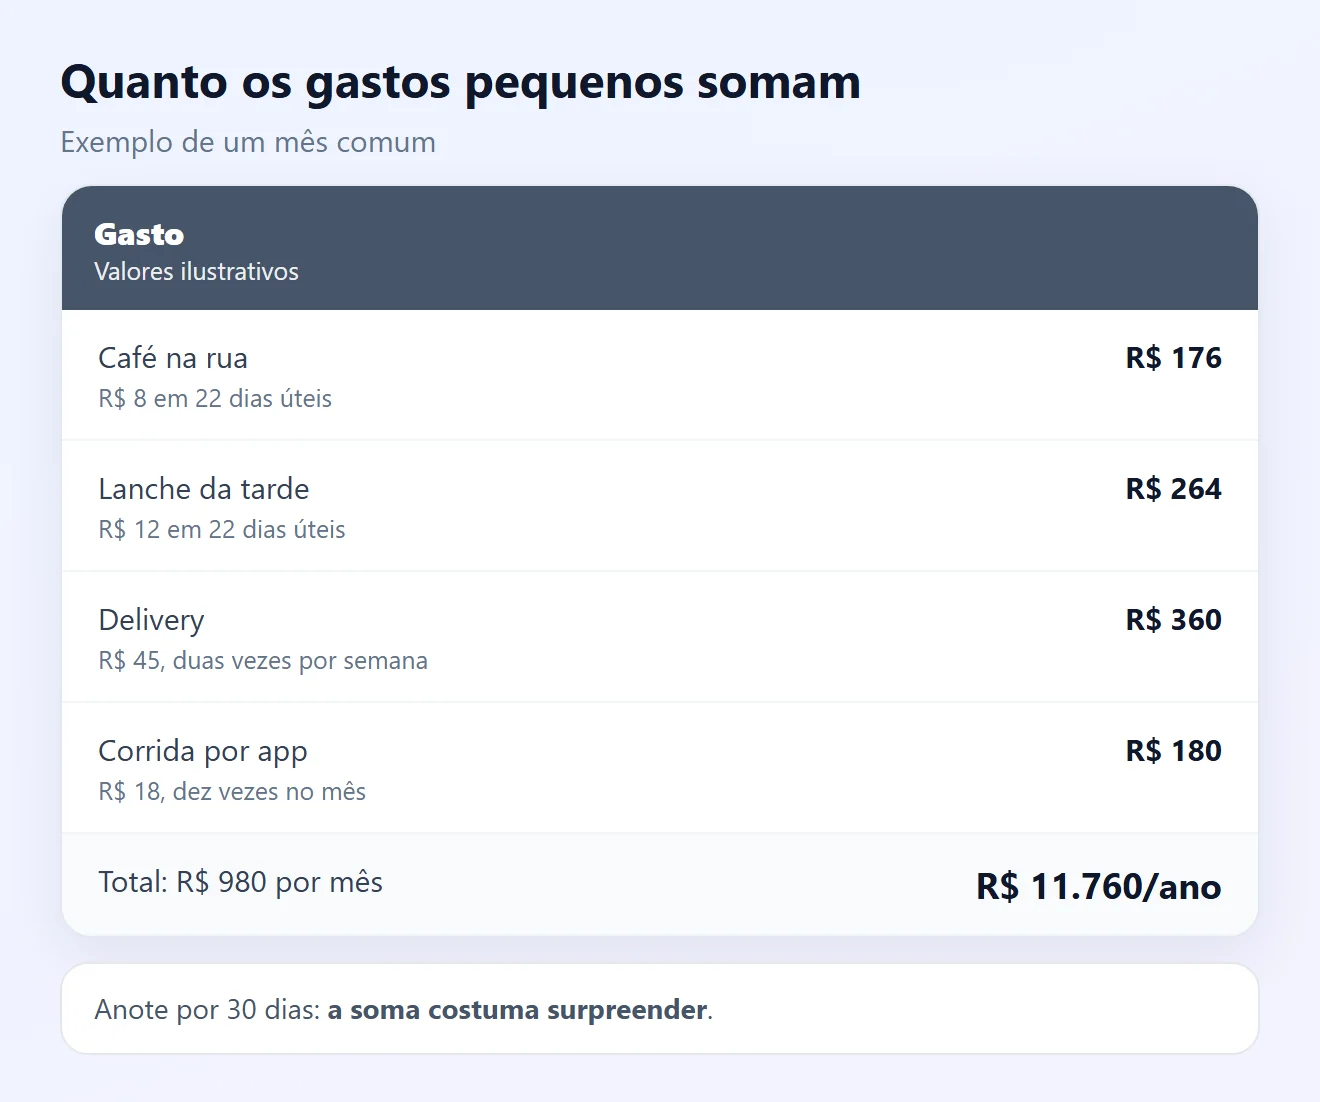
- Anote na hora: valor, o que foi e como pagou. O Banco Central alerta: não confie apenas na memória.
- Inclua os gastos pequenos: café, lanche, estacionamento, delivery, corrida por app. Somados, costumam surpreender.
- Pagou em dinheiro? Anote também, porque não aparece no extrato.
3Escolha uma ferramenta simples
- Caderno ou bloco de notas do celular: o mais rápido para começar.
- Planilha: soma sozinha e mostra o total por categoria.
- App do banco: muitos já separam os gastos do cartão e do Pix por categoria.
- App que junta várias contas pelo Open Finance: você escolhe quais dados compartilhar, com quem e por quanto tempo, e pode cancelar a autorização quando quiser.
4Separe em necessários, supérfluos e desperdícios
- Necessários: aluguel, água, luz, supermercado, transporte. Não dá para cortar, mas dá para reduzir.
- Supérfluos: lanche, delivery, cinema, compras por impulso. Podem ser reduzidos ou cortados.
- Desperdícios: multas, juros, assinaturas que você não usa. Elimine.
- Essa divisão é a que o Banco Central sugere para montar o orçamento.
5Defina um limite por semana
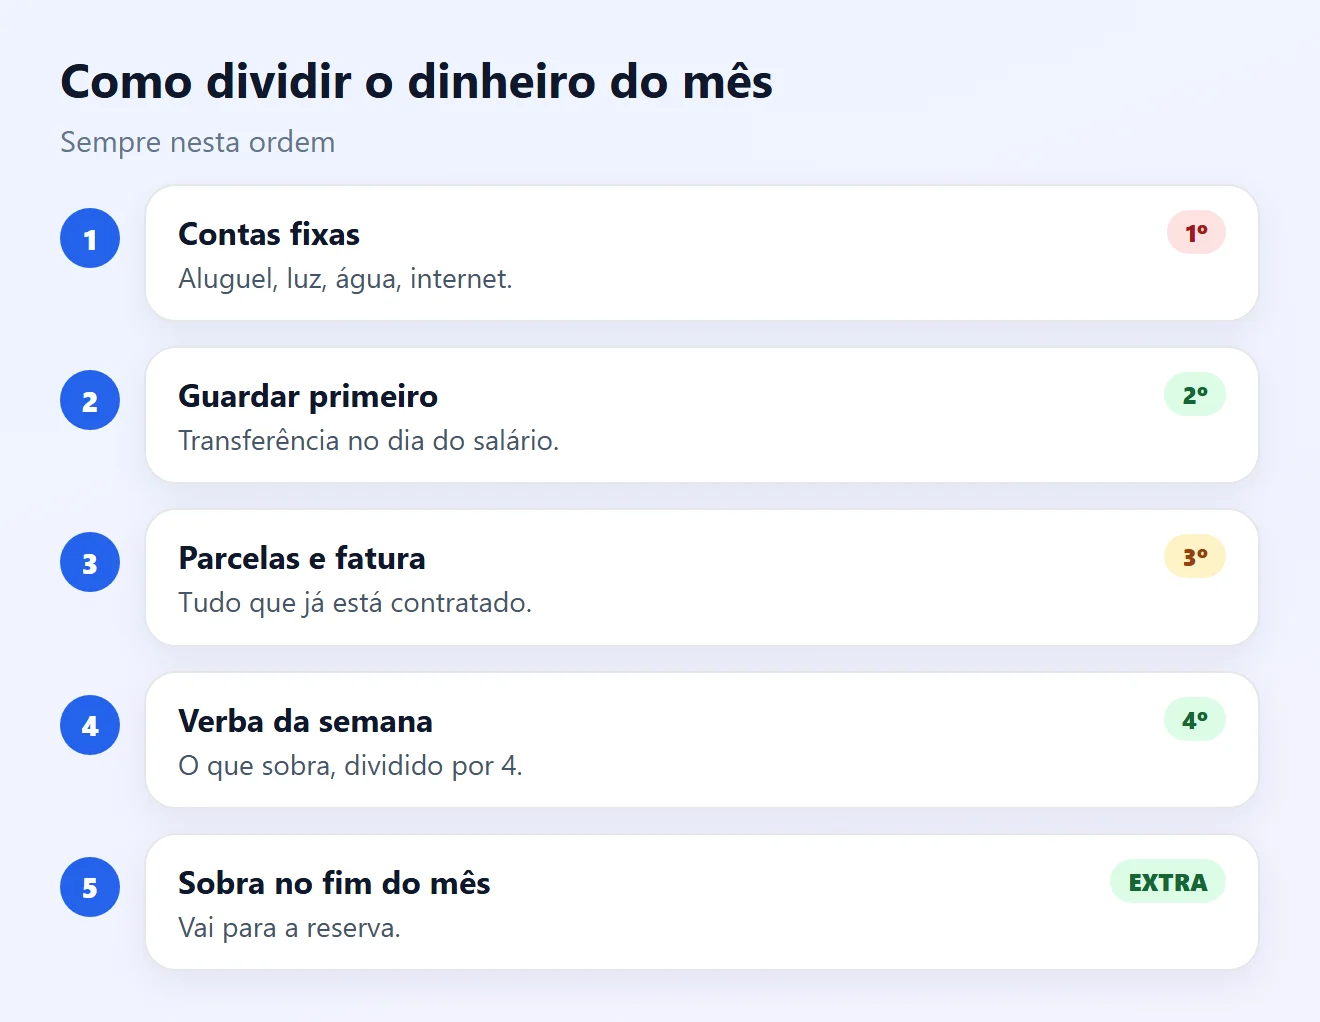
- Da renda, tire as contas fixas, o valor para guardar e as parcelas já contratadas.
- O que sobra é o dinheiro do dia a dia. Divida por 4 para ter a verba da semana.
- Exemplo: renda de R$ 3.000, contas fixas de R$ 1.600, R$ 300 para guardar e R$ 300 de parcelas. Sobram R$ 800, ou R$ 200 por semana.
- Limite semanal funciona melhor que mensal: se estourar, você percebe a tempo.
6Pague-se primeiro
- Assim que o salário cair, separe o valor para guardar. Deixar para o fim do mês quase nunca funciona.
- Programe uma transferência automática mensal para a poupança ou para uma reserva. Trate esse valor como uma conta fixa.
- Comece pequeno: o importante é criar o hábito.
7Use uma conta separada para o dia a dia
- Transfira a verba da semana para uma conta digital ou carteira separada. O saldo mostra quanto ainda pode gastar.
- No dia a dia, prefira débito ou Pix: o dinheiro sai na hora e você sente o gasto.
- Se usar o cartão de crédito, anote cada compra e desconte da verba da semana.
- Ative as notificações de compra do banco para ver cada gasto no celular.
8Faça uma revisão de 10 minutos por semana
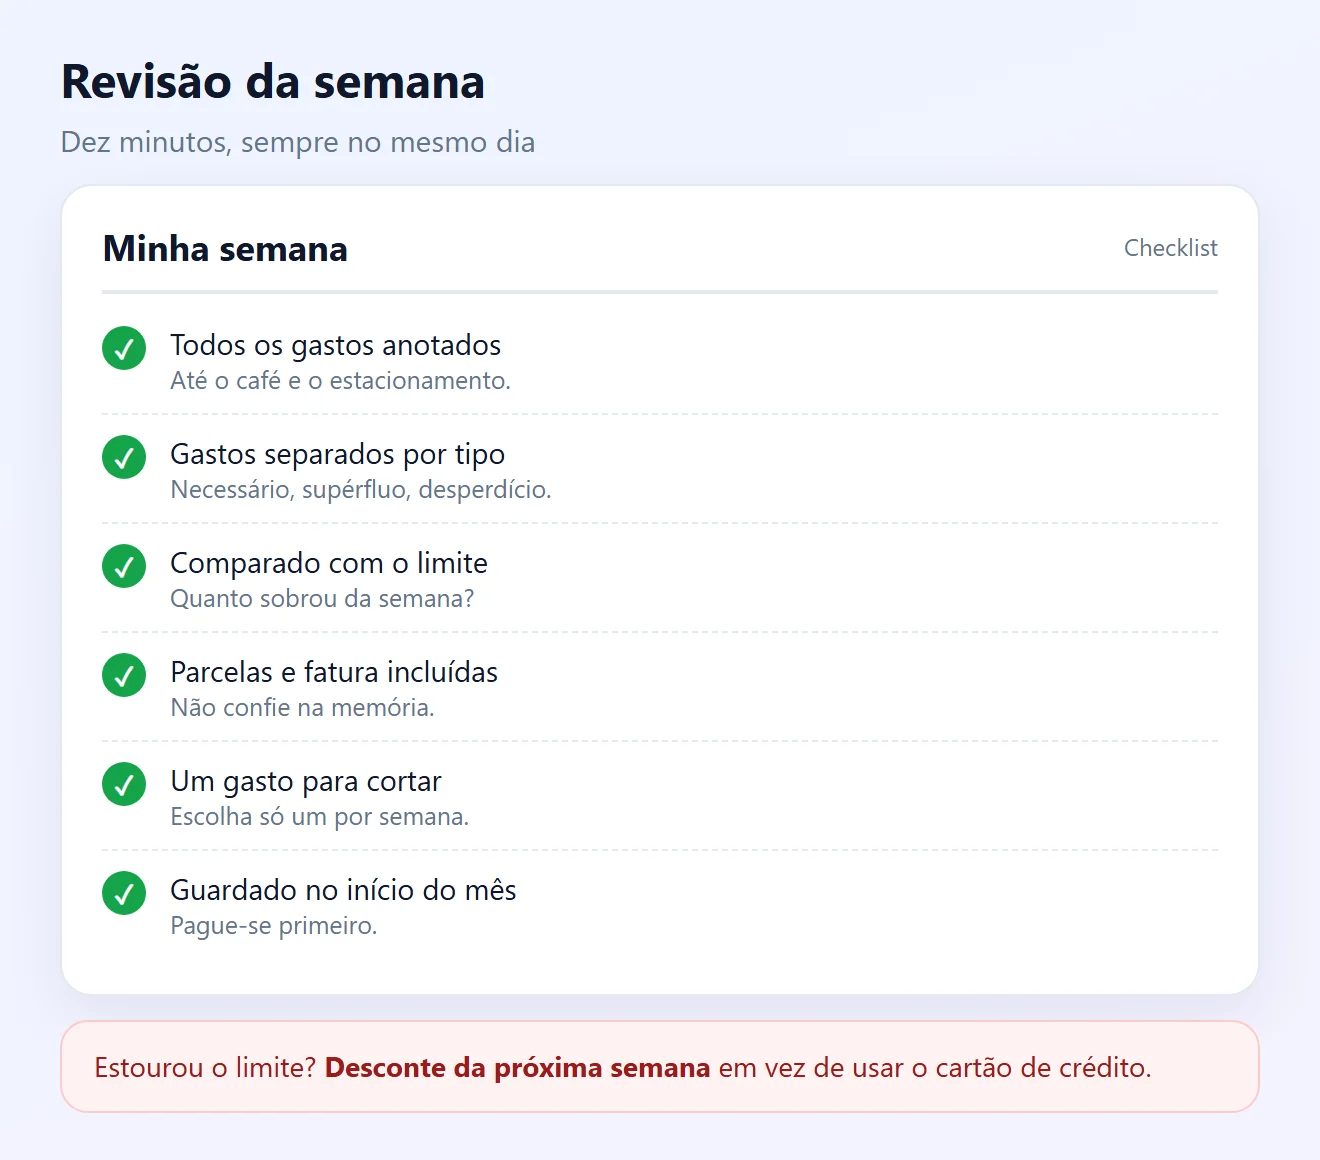
- Escolha um dia fixo, como domingo à noite, e compare o que gastou com a verba da semana.
- Estourou? Desconte da semana seguinte, em vez de cobrir com o cartão de crédito.
- Sobrou? Mande para a reserva ou para um objetivo.
9Corte um vazamento de cada vez
- Olhe as anotações e escolha um gasto supérfluo por semana para reduzir, como delivery ou lanche.
- Antes de comprar algo que não estava nos planos, espere 24 horas.
- Leve marmita e garrafa de água, e planeje as compras do mercado com lista.
- Cancele as assinaturas que não usa.
Veja como evitar compras por impulso e como cancelar assinaturas esquecidas.
10Inclua parcelas e fatura no controle
- Some todas as parcelas e empréstimos que já existem antes de calcular a verba da semana. O Banco Central lembra: contas mentais costumam falhar.
- Antes de parcelar algo novo, pergunte: preciso disso? Preciso agora? Cabe no orçamento sem apertar?
- Pague sempre a fatura inteira do cartão. O mínimo leva o resto para o rotativo.
Veja quando comprar à vista ou parcelado e como cortar gastos supérfluos.
Situação e o que fazer
| Situação | Causa provável | O que fazer |
|---|---|---|
| O dinheiro some e não sei onde | Gastos pequenos sem registro | Anotar tudo por 30 dias (passo 2) |
| Falta dinheiro na última semana | Sem limite semanal | Dividir a verba por 4 (passo 5) |
| Nunca sobra para guardar | Guardar só o que sobra | Transferência no dia do salário (passo 6) |
| Desisto de anotar em poucos dias | Ferramenta complicada | Começar com notas do celular (passo 3) |
| Muito delivery e compra por impulso | Gasto sem planejamento | Regra das 24 horas (passo 9) |
| Fatura maior que o esperado | Parcelas esquecidas | Somar todas as parcelas (passo 10) |
Perguntas frequentes
Qual a melhor forma de controlar gastos diários?
Anotar todo gasto na hora, separar por tipo e definir uma verba por semana. A ferramenta importa menos que o hábito.
Por quanto tempo devo anotar os gastos?
Comece com 30 dias para descobrir para onde o dinheiro vai. Depois, mantenha o registro para comparar com o limite da semana.
É melhor usar app, planilha ou caderno?
O que você conseguir usar todo dia. O caderno ou as notas do celular são mais rápidos; a planilha e os apps somam e separam por categoria.
É seguro usar app que junta minhas contas?
Pelo Open Finance, você escolhe quais dados compartilhar, com qual instituição e por quanto tempo, e pode cancelar a autorização quando quiser. Autorize sempre pelo app ou site oficial do seu banco.
Como calcular quanto posso gastar por semana?
Tire da renda líquida as contas fixas, o valor para guardar e as parcelas. Divida o que sobra por 4.
E se eu estourar o limite da semana?
Desconte o excesso da semana seguinte. Evite cobrir a diferença com o cartão de crédito ou o cheque especial.
O que são gastos supérfluos?
São gastos que dá para reduzir ou cortar sem prejudicar o essencial, como lanches, delivery e compras por impulso.
Quanto devo guardar por mês?
Não há valor certo. Comece com um valor pequeno que caiba no orçamento e guarde logo que receber, com transferência automática.
Pagar no débito ajuda a controlar?
Ajuda, porque o dinheiro sai na hora e o saldo mostra quanto ainda pode gastar. No crédito, o gasto só aparece na fatura.
Como controlar gastos com renda variável?
Calcule a verba com base no mês mais fraco ou na média dos últimos meses e guarde o que entrar a mais nos meses bons.
Conteúdos relacionados
Mais soluções práticas em Orçamento financeiro.
Como cancelar assinaturas esquecidas e economizar dinheiro
Descubra assinaturas recorrentes que estão consumindo seu orçamento sem necessidade, aprenda a identificar cobranças automáticas e veja como cancelar serviços que você não utiliza mais.
 10 min

Comprar à vista ou parcelado: como decidir da forma mais econômica
Aprenda a comparar compras à vista e parceladas considerando desconto, juros, impacto no orçamento e preservação da reserva de emergência.
Como cortar gastos supérfluos sem sofrimento
Aprenda a identificar gastos supérfluos, eliminar desperdícios e economizar dinheiro sem comprometer sua qualidade de vida ou necessidades essenciais.
30 min
Fontes consultadas
- Banco Central: Começando a vida adulta (conhecer seus gastos)
- Banco Central: Realizando sonhos (orçamento e pague-se primeiro)
- Banco Central: Organizando a vida em família (orçamento familiar)
- Banco Central: Open Finance
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos.