

 Dívidas e endividamento
 10 passos
Resposta rápida: o que fazer agora
- Liste todas as parcelas atrasadas: credor, número da parcela, dias de atraso e se há bem em garantia (casa, carro).
- Pague primeiro as que podem custar um bem (financiamento da casa e do carro) e as contas essenciais.
- Fale com o credor logo, pelo canal oficial: cada mês de atraso soma juros do contrato e juros de mora.
- Peça o valor atualizado por escrito. Banco só pode cobrar juros do contrato, multa e juros de mora (Res. CMN 4.882).
- Não dá para pagar? Renegocie uma parcela que caiba no orçamento antes de aceitar qualquer acordo.
Qual é o seu caso?
Parcelas atrasadas: 10 passos para sair do atraso
1Liste todas as parcelas atrasadas
- Para cada contrato, anote: credor, número da parcela, valor original, data de vencimento e dias de atraso.
- Marque os contratos com bem em garantia: financiamento de imóvel ou de veículo.
- Veja dívidas com bancos esquecidas no Registrato do Banco Central, de graça, com a conta gov.br prata ou ouro.
- Calcule quanto sobra por mês depois de moradia, comida e contas básicas. Esse é o limite para pagar os atrasos.
2Entenda quanto o atraso custa
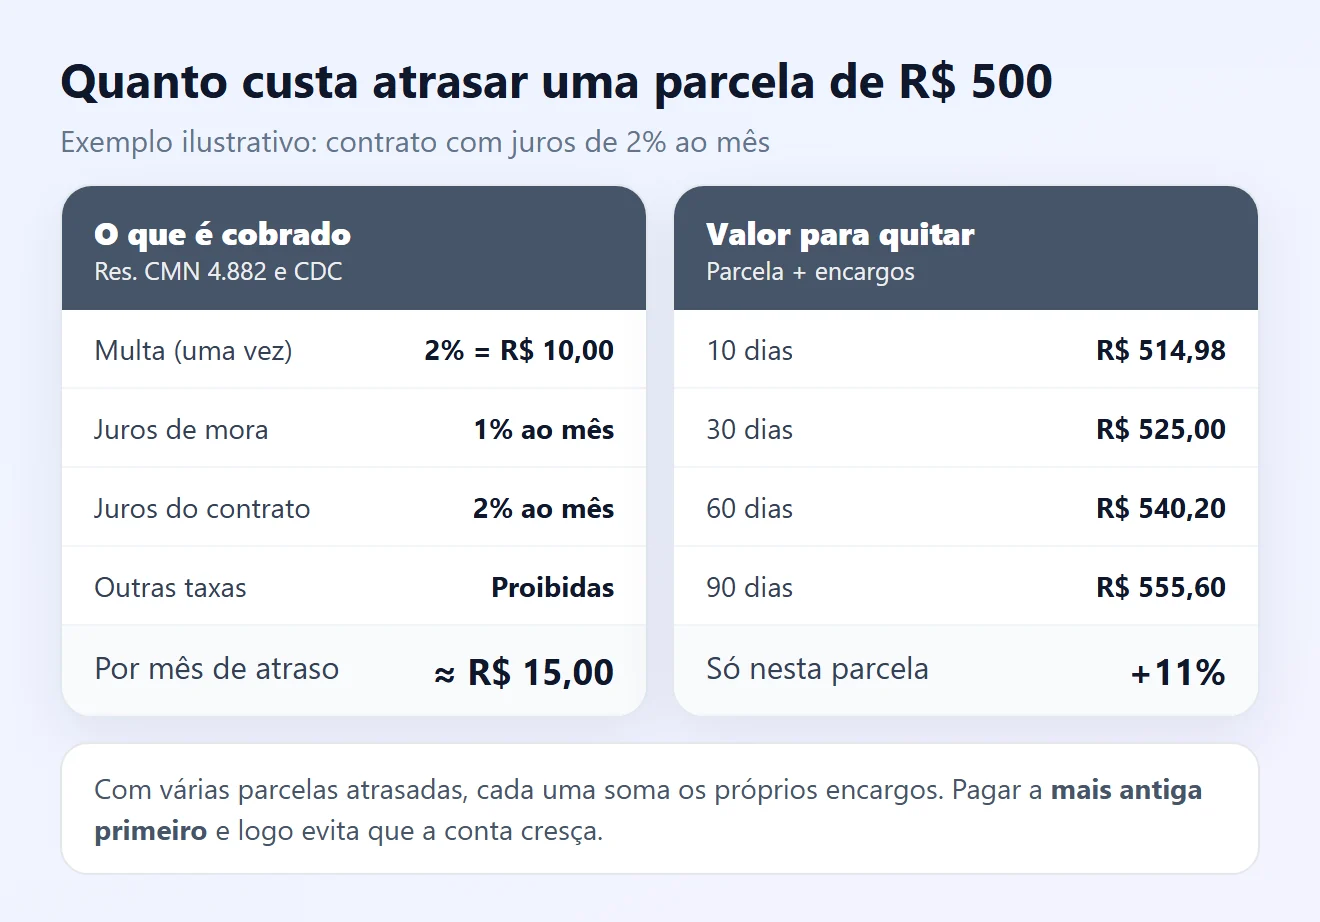
Em empréstimos, financiamentos e faturas de cartão, a Resolução CMN 4.882 diz que o banco pode cobrar pelo atraso exclusivamente:
- juros remuneratórios por dia de atraso, na mesma taxa do contrato (no cartão, na taxa do rotativo);
- multa, conforme a lei: em compras e créditos ao consumidor, até 2% da parcela (CDC, art. 52, § 1º);
- juros de mora, conforme a lei e o contrato.
Qualquer outro encargo pelo atraso é proibido, e a forma de cobrança tem de estar no contrato. Desconfie de “taxa de cobrança” ou “comissão” somadas ao boleto.
3Escolha qual parcela pagar primeiro
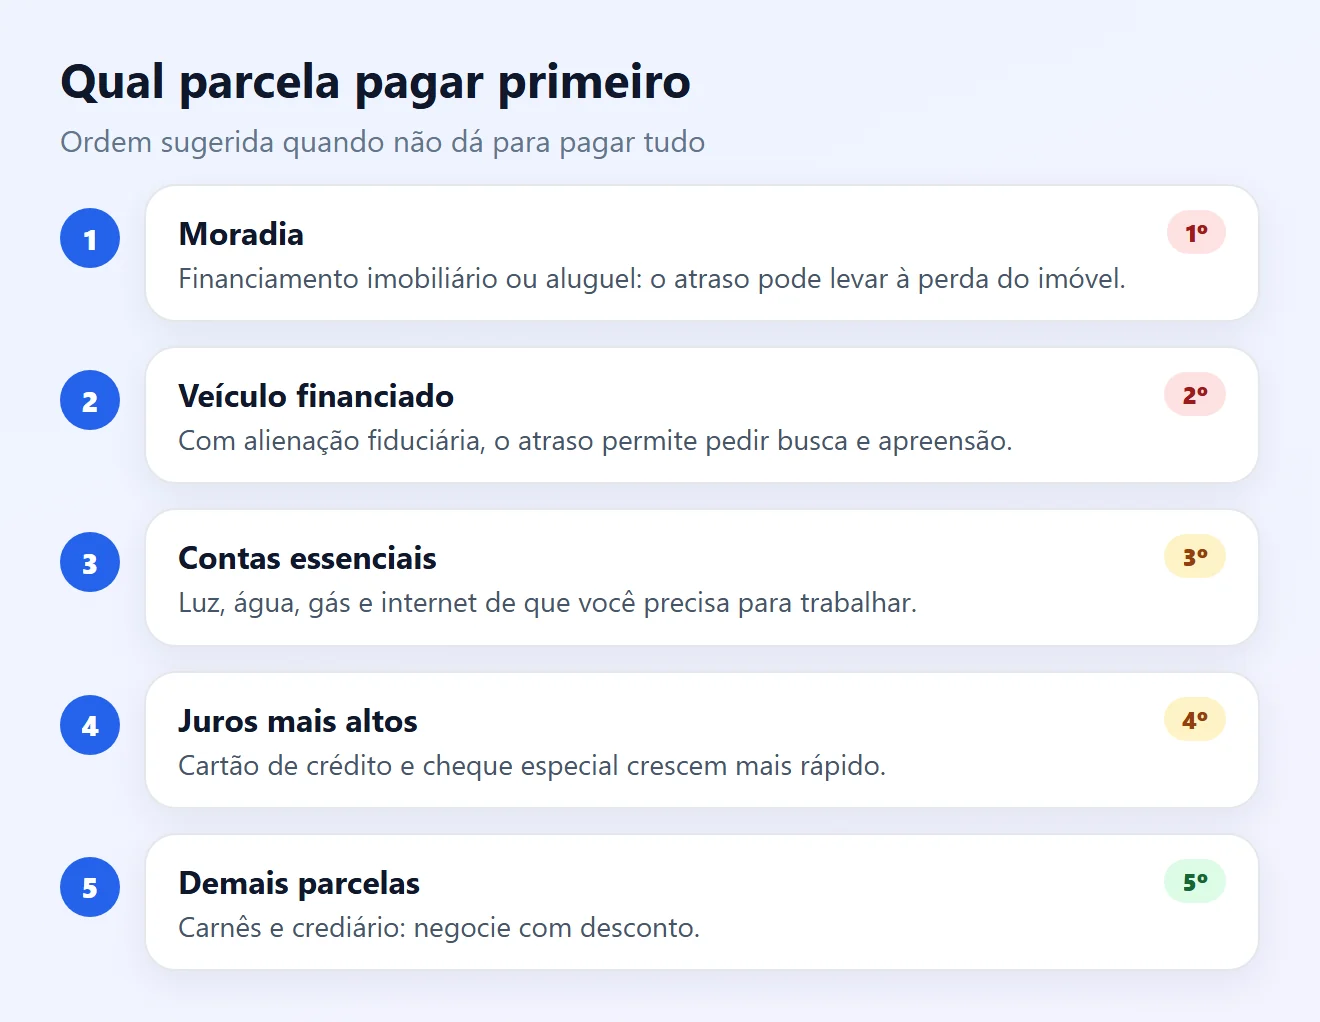
- Primeiro, o que pode tirar um bem essencial: casa e carro financiados (passos 6 e 7).
- Depois, luz, água e gás, que podem ser cortados.
- Em seguida, as dívidas de juros mais altos, como cartão e cheque especial.
- No mesmo contrato, pague a parcela mais antiga primeiro: é a que acumula mais encargos.
4Fale com o credor antes que acumule
- Procure o credor pelo app, site, SAC ou agência. Não use links recebidos por mensagem.
- Explique o motivo do atraso (perda de renda, doença) e diga quanto consegue pagar por mês.
- Peça o valor atualizado de cada parcela, separando multa, juros de mora e juros do contrato, e anote o protocolo.
Quanto antes você negocia, menor é a conta e maiores as chances de manter o contrato original.
5Escolha a melhor forma de colocar em dia
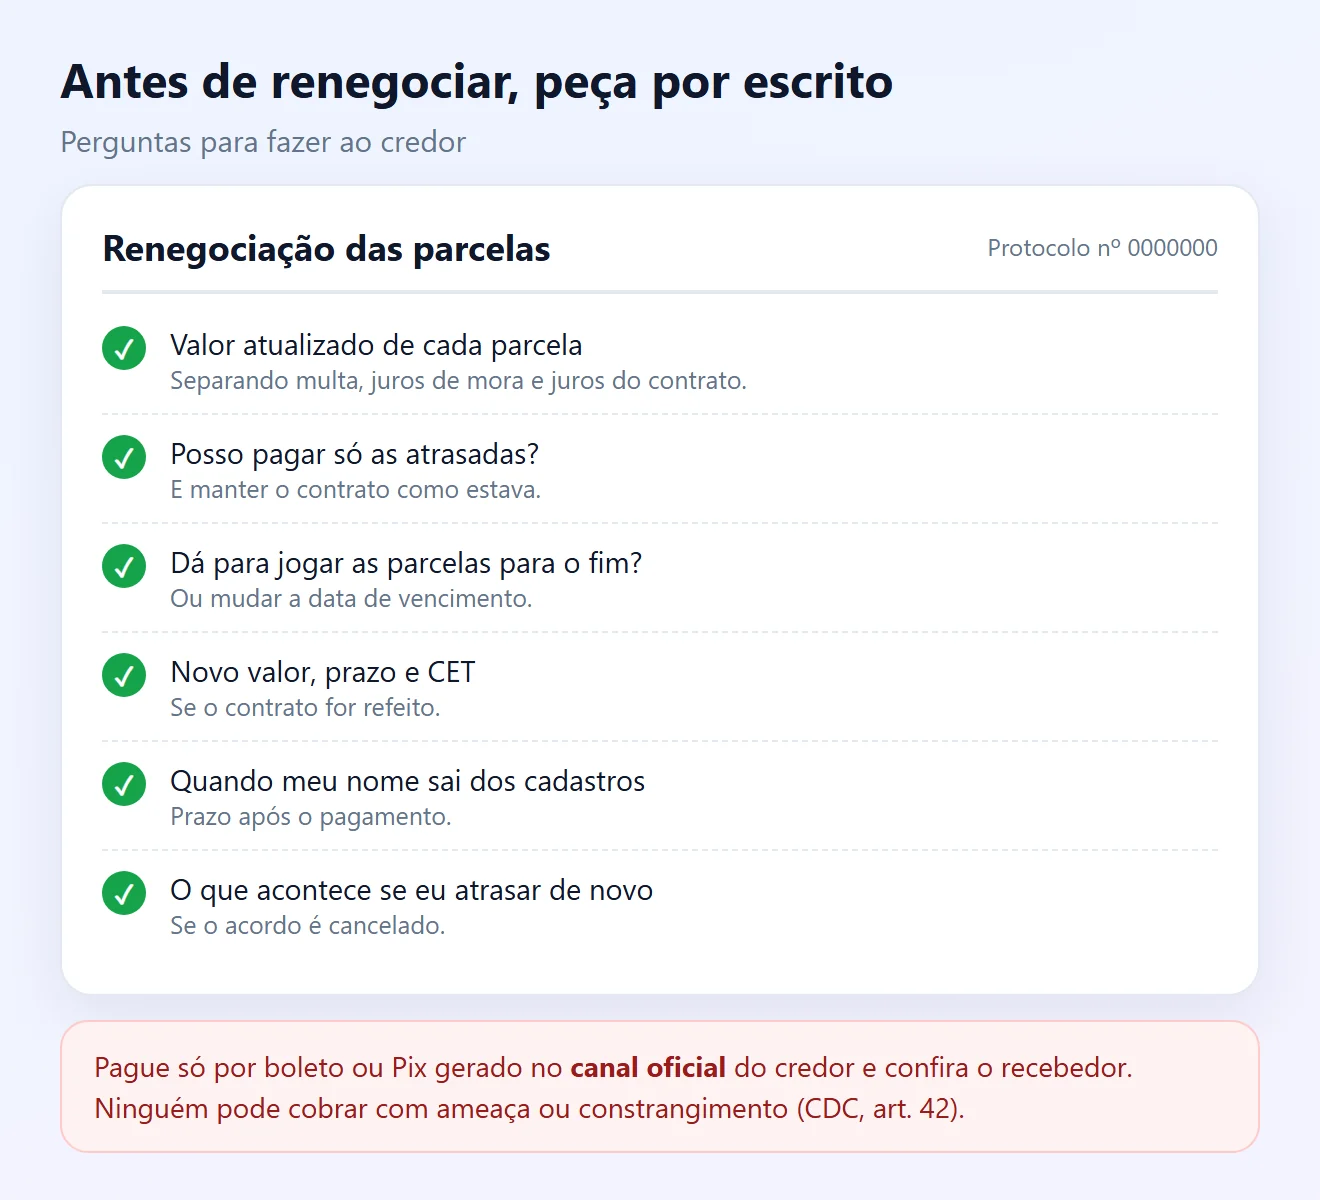
Pergunte ao credor quais opções ele oferece. As mais comuns são:
- Pagar só as atrasadas com os encargos e manter o contrato como estava.
- Passar as parcelas atrasadas para o fim do contrato ou mudar a data de vencimento.
- Renegociar o saldo em um novo contrato. Compare o novo CET e o total pago antes de aceitar.
Feche tudo por escrito. Passo a passo em como negociar dívida com banco.
6Carro financiado: aja antes da busca e apreensão
A maioria dos financiamentos de veículo tem alienação fiduciária: o carro fica em nome do banco até a quitação. Pelo Decreto-Lei 911/1969:
- A mora começa com o simples vencimento da parcela e pode ser comprovada por carta registrada com aviso de recebimento.
- Comprovada a mora, o credor pode pedir à Justiça a busca e apreensão do veículo, concedida em liminar.
- Depois de cumprida a liminar, você tem 5 dias para pagar a dívida pendente inteira e ter o carro de volta. Depois disso, a propriedade passa ao credor.
Recebeu a carta? Procure o banco na hora para pagar ou renegociar as atrasadas. A Defensoria Pública orienta de graça.
7Casa financiada: não ignore a intimação do cartório
No financiamento imobiliário com alienação fiduciária (Lei 9.514/1997, art. 26):
- Com a parcela vencida e não paga, o credor pede ao cartório de registro de imóveis que intime você.
- A partir da intimação, você tem 15 dias para pagar as parcelas vencidas e as que vencerem até o pagamento, com juros, multa, encargos e despesas.
- Se não pagar, a propriedade do imóvel é consolidada em nome do credor, que depois pode levá-lo a leilão.
Antes de chegar a esse ponto, peça ao banco a incorporação das parcelas ao saldo ou outra forma de renegociação.
8Conheça seus direitos na cobrança
- Pelo CDC (art. 42), você não pode ser exposto ao ridículo nem sofrer constrangimento ou ameaça na cobrança.
- Todo documento de cobrança deve ter nome, endereço e CPF ou CNPJ do credor (CDC, art. 42-A).
- Cobrado e pagou valor indevido? Você tem direito à devolução em dobro do que pagou a mais, com correção e juros, salvo engano justificável.
Registre reclamação no SAC, na Ouvidoria e no consumidor.gov.br ou no Procon.
9Proteja o seu nome
- Antes de entrar no cadastro de inadimplentes, você deve receber aviso por escrito (CDC, art. 43, § 2º).
- Depois do pagamento integral, o credor tem 5 dias úteis para pedir a retirada do seu nome (Súmula 548 do STJ).
Já está negativado? Veja nome negativado: como consultar grátis e limpar o nome.
10Evite novos atrasos
- Peça para mudar o vencimento para logo depois do salário.
- Use débito automático só se tiver certeza do saldo, para não cair no cheque especial.
- Crie uma pequena reserva, mesmo que seja o valor de uma parcela.
- Se as parcelas somadas não cabem na renda nem cortando gastos, conheça a lei do superendividamento.
Situação e o que fazer
| Situação | Risco | O que fazer |
|---|---|---|
| Uma parcela com poucos dias de atraso | Baixo | Pagar com os encargos o quanto antes (passo 2) |
| Várias parcelas em contratos diferentes | Médio | Priorizar e falar com cada credor (passos 3 e 4) |
| Parcela que não cabe mais no orçamento | Médio | Renegociar prazo ou valor (passo 5) |
| Carta do banco sobre o carro | Alto | Pagar ou renegociar já (passo 6) |
| Intimação do cartório sobre a casa | Muito alto | Pagar em 15 dias ou negociar (passo 7) |
| Renda não cobre as parcelas | Muito alto | Superendividamento: Procon ou Defensoria (passo 10) |
Perguntas frequentes
Quais encargos o banco pode cobrar por parcela atrasada?
Pela Resolução CMN 4.882, só juros remuneratórios por dia de atraso (na taxa do contrato), multa e juros de mora conforme a lei. Qualquer outro encargo pelo atraso é proibido.
Qual é a multa máxima por atraso de parcela?
Em compras e créditos ao consumidor, a multa não pode passar de 2% do valor da parcela (CDC, art. 52, § 1º). Ela é cobrada uma vez, não a cada mês.
Com quantas parcelas atrasadas o banco pode tomar o carro?
A lei não fixa um número de parcelas. Pelo Decreto-Lei 911/1969, a mora existe desde o vencimento e, comprovada por carta registrada, o credor pode pedir a busca e apreensão à Justiça.
O carro foi apreendido. Consigo recuperar?
Pelo Decreto-Lei 911/1969, em até 5 dias depois de cumprida a liminar você pode pagar a dívida pendente inteira, nos valores apresentados pelo credor, e ter o veículo de volta.
Quanto tempo tenho para pagar a parcela atrasada da casa?
Depois da intimação pelo cartório de registro de imóveis, são 15 dias para pagar as parcelas vencidas e os encargos (Lei 9.514/1997, art. 26). Sem pagamento, a propriedade passa ao credor.
Devo pagar a parcela mais antiga ou a mais recente?
No mesmo contrato, a mais antiga: é a que acumula mais juros e multa. Entre contratos diferentes, priorize os que têm bem em garantia e as contas essenciais.
O credor pode me ligar e me ameaçar?
Não. Pelo CDC (art. 42), a cobrança não pode expor ao ridículo nem usar constrangimento ou ameaça. Registre reclamação no Procon ou no consumidor.gov.br.
Atrasar uma parcela já suja o nome?
A dívida vencida pode ser levada ao cadastro de inadimplentes, mas você deve ser avisado por escrito antes (CDC, art. 43, § 2º). Pagar logo evita a negativação.
Posso pedir para jogar as parcelas atrasadas para o fim do contrato?
Pode pedir. Não há obrigação legal de aceitar, mas muitos credores oferecem essa opção. Peça as condições por escrito e compare o total pago.
O que fazer se as parcelas não cabem mais na renda?
Renegocie prazo e valor com cada credor. Se a soma ainda não cabe, procure o Procon ou a Defensoria Pública e peça a repactuação por superendividamento.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.

Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min

Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min

Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Fontes consultadas
- Banco Central do Brasil: Resolução CMN nº 4.882/2020 (encargos por atraso)
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990), arts. 42, 43 e 52
- Planalto: Decreto-Lei nº 911/1969 (alienação fiduciária de bens móveis)
- Planalto: Lei nº 9.514/1997 (alienação fiduciária de imóveis), art. 26
- STJ: prazo de cinco dias úteis para pedir a exclusão do cadastro (Súmula 548)
- Banco Central do Brasil: Registrato
- Consumidor.gov.br: reclamações contra empresas e bancos
As telas e a simulação deste guia são ilustrações criadas pelo Fixfy. A simulação usa juros do contrato de 2% ao mês, juros de mora de 1% ao mês e multa de 2%; as taxas do seu contrato podem ser outras. Este conteúdo é informativo e não substitui orientação jurídica.