

 Seguridad financiera
 10 pasos
Respuesta rápida: qué hacer con una compra no reconocida
- Revisa que no sea una compra tuya con otro nombre en la factura: razón social de la tienda, suscripción, cuota antigua o tarjeta adicional.
- ¿No la reconoces? Bloquea la tarjeta en la app del banco ahora.
- Reclama la compra en la app o en el SAC y anota el protocolo. En Brasil el banco debe suspender el cobro indebido en un máximo de 48 horas.
- Haz la denuncia policial y avisa a la tienda donde se hizo la compra.
- ¿Sin solución? Defensoría del cliente del banco, reclamo ante el Banco Central, consumidor.gov.br o Procon.
¿Cuál es tu caso?
Compra no reconocida en la tarjeta: 10 pasos para reclamar y recuperar el dinero
1Revisa si la compra es realmente desconocida
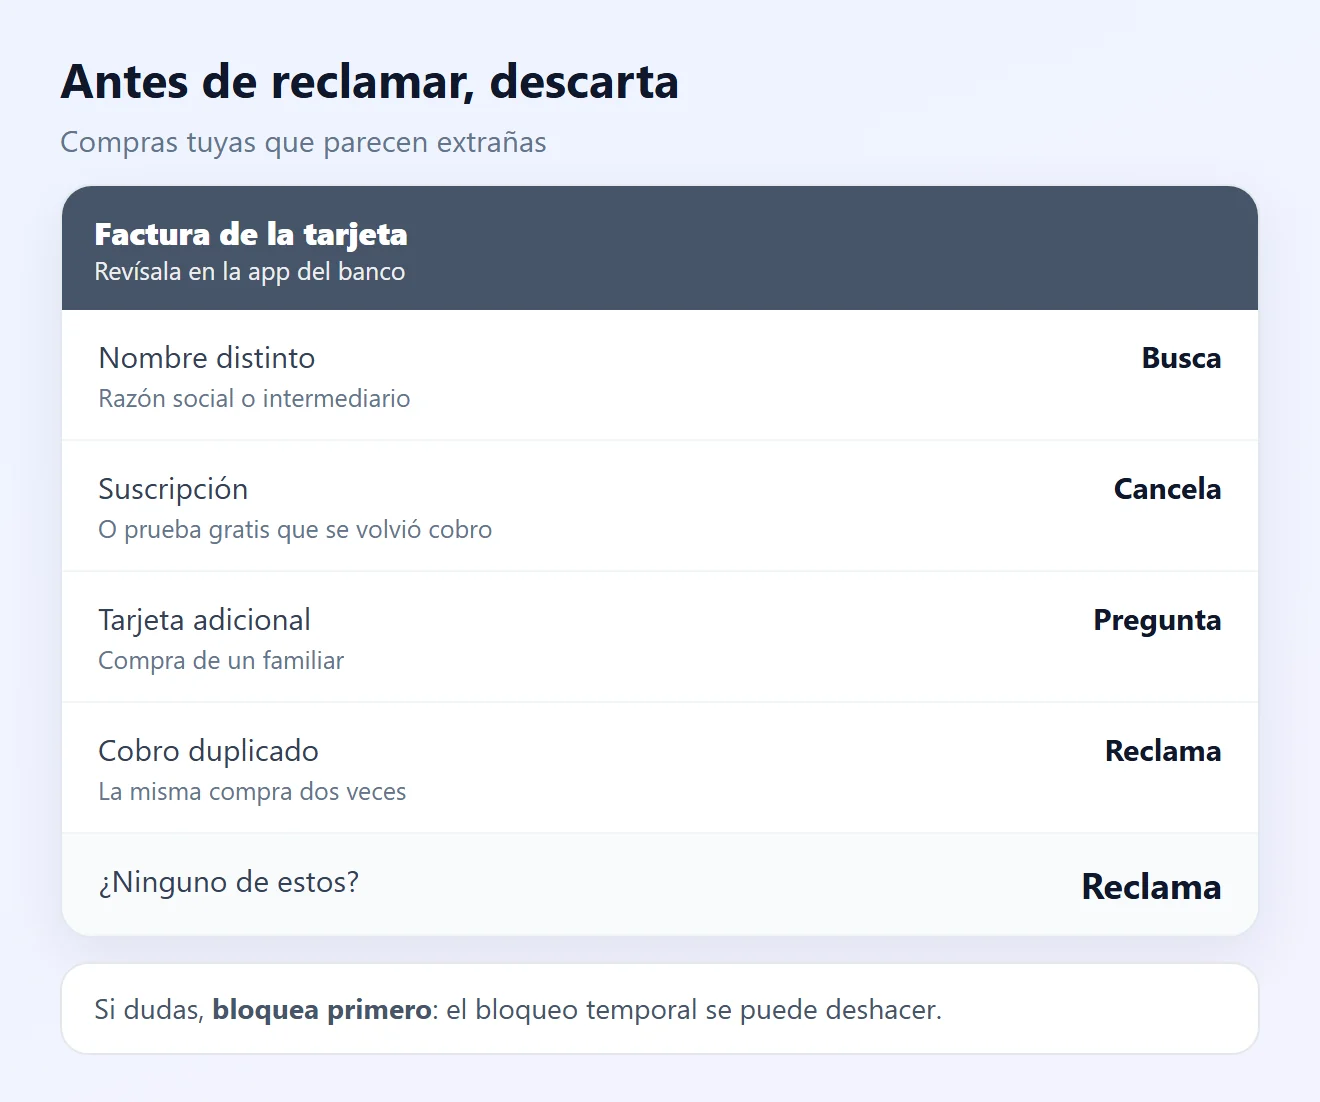
- Muchas tiendas aparecen en la factura con su razón social o con el nombre del intermediario de pago, no con la marca que conoces. Busca el nombre en la app del banco: muchas muestran el lugar y el CNPJ de la compra.
- Mira que no sea una suscripción (streaming, apps, gimnasio), una prueba gratis que se volvió cobro, una cuota de una compra antigua o una compra con la tarjeta adicional.
- Una compra en dólares puede aparecer con otro monto por el tipo de cambio y el IOF.
- Si aun así no la reconoces, sigue al paso 2 sin esperar.
2Bloquea la tarjeta en la app del banco
- Usa el bloqueo en la app o llama al número del reverso de la tarjeta. Es el primer paso que indica el Ministerio de Justicia de Brasil.
- El bloqueo temporal sirve mientras revisas. Si se confirma el fraude, pide la cancelación y una tarjeta nueva, con otro número.
- Bloquea también las tarjetas virtuales y quita la tarjeta de las billeteras digitales y de los sitios donde estaba guardada.
3Reclama la compra y anota el protocolo
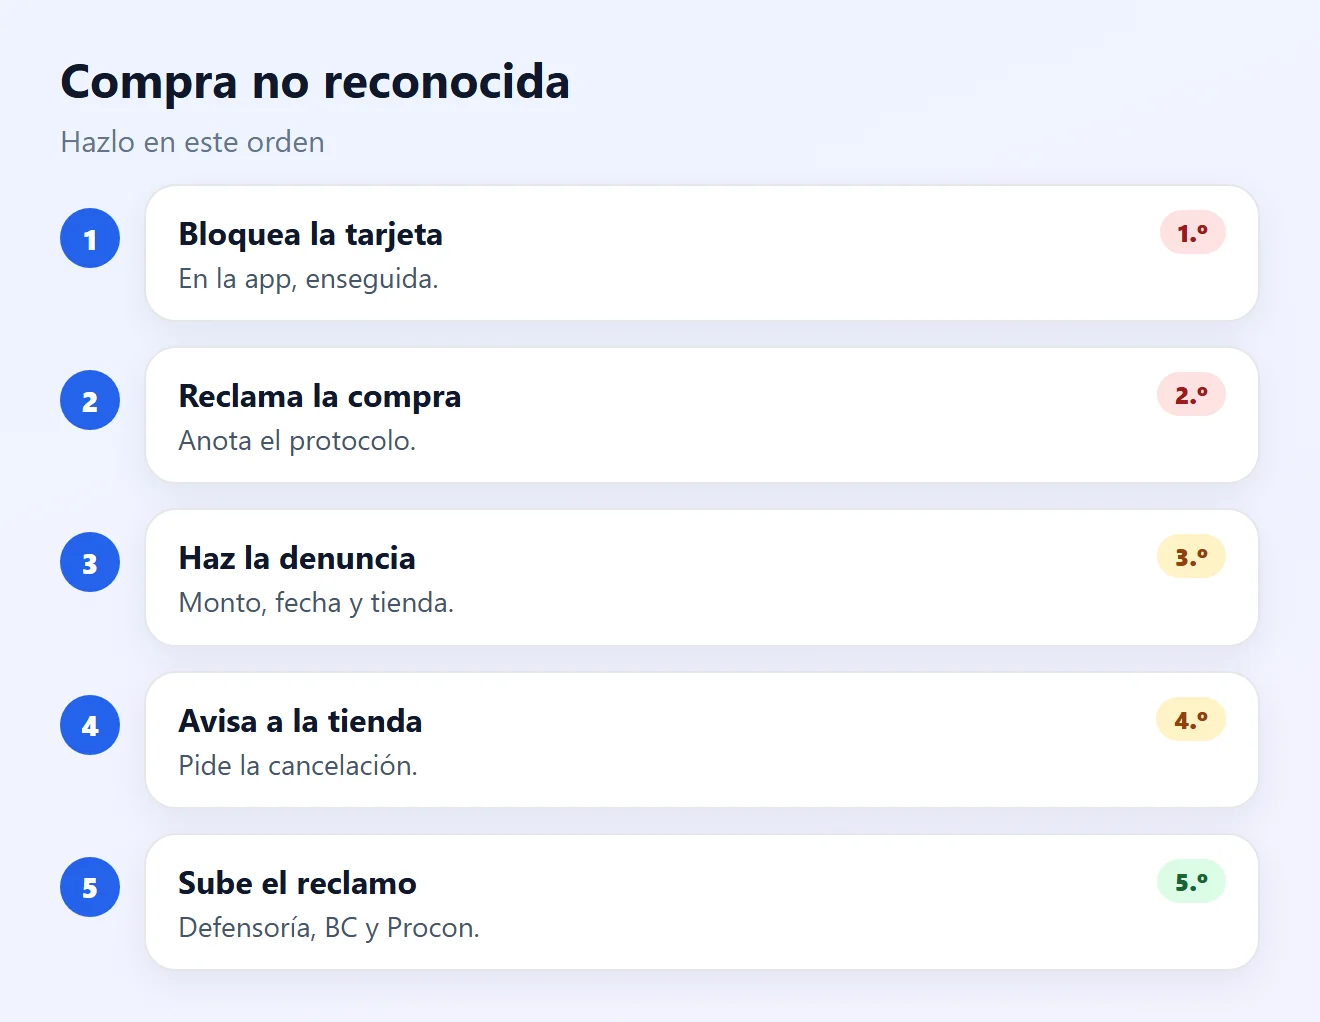
- En la app, busca "contestar compra" o "no reconozco esta compra" en la factura. Si no existe, usa el SAC.
- Indica fecha, monto y nombre que aparece en la factura y di que no hiciste la compra. Pide el número de protocolo.
- Según el nuevo decreto del SAC de Brasil (Decreto 13.135/2026), ante un cobro indebido el banco debe suspenderlo en un máximo de 48 horas y responder en un máximo de 7 días corridos.
4Reclama lo antes posible
- Cada banco y cada marca de tarjeta tiene un plazo para aceptar el reclamo. Aparece en la app o en el contrato de la tarjeta. Fuera de plazo, el pedido puede ser rechazado.
- Revisa la factura y las notificaciones cada semana. Los fraudes suelen empezar con compras pequeñas para probar la tarjeta.
- ¿Encontraste más de una compra extraña? Reclama todas en el mismo pedido.
5Qué hacer con la factura
- Pregunta al banco si la compra reclamada quedará suspendida o revertida en la factura y pide la confirmación por escrito en la app o por correo.
- Paga el resto de la factura a tiempo. Dejarla toda sin pagar genera intereses del crédito rotativo sobre lo que sí debes.
- Si pagas la compra indebida, puedes pedir la devolución. Según el Código de Defensa del Consumidor de Brasil (art. 42), quien cobró indebidamente devuelve el doble, con corrección, salvo error justificable. El STJ (Superior Tribunal de Justicia) entiende que no hace falta probar mala fe.
Mira también cómo entender una factura de la tarjeta más alta de lo normal.
6Haz la denuncia policial
- Haz el boletim de ocorrência en línea o en persona, en la policía de tu estado.
- Incluye monto, fecha, comercio, los 4 últimos números de la tarjeta y el banco emisor, como orienta el Ministerio de Justicia.
- Adjunta capturas de la factura, de las notificaciones y del protocolo del reclamo.
7Avisa a la tienda o plataforma de la compra
- Si sabes dónde se hizo la compra, contacta a la tienda por su canal oficial.
- Explica que la compra es un fraude, pide la cancelación del pedido y el comprobante.
- Si la compra apareció en una cuenta tuya de una app o tienda en línea, cambia la contraseña y activa la verificación en dos pasos.
8¿Fue con débito o Pix? Actúa igual
- Una compra con débito saca el dinero de la cuenta al instante. Bloquea la tarjeta y reclama igual, pidiendo el reembolso en la cuenta.
- Si el dinero salió por Pix, el camino es otro: pide al banco el Mecanismo Especial de Devolución (MED) lo antes posible.
- Desconfía de quien llama diciendo ser del banco para "cancelar la compra" y pide contraseña, código o Pix. El banco no pide eso.
9Si el banco lo niega, sube el reclamo
- Con el protocolo del SAC, acude a la defensoría del cliente (ouvidoria) del banco. Tiene hasta 10 días hábiles para responder (Resolución CMN 4.860).
- Registra un reclamo ante el Banco Central de Brasil. Necesitas una cuenta gov.br plata u oro. El Banco Central no resuelve casos individuales, pero el banco tiene hasta 10 días hábiles para responder y el reclamo entra en la supervisión.
- Reclama también en consumidor.gov.br o en el Procon. En último caso, en el Juzgado Especial Civil. Según la Súmula 479 del STJ, los bancos responden por fraudes ligados a las operaciones bancarias.
10Protege la tarjeta para que no vuelva a pasar
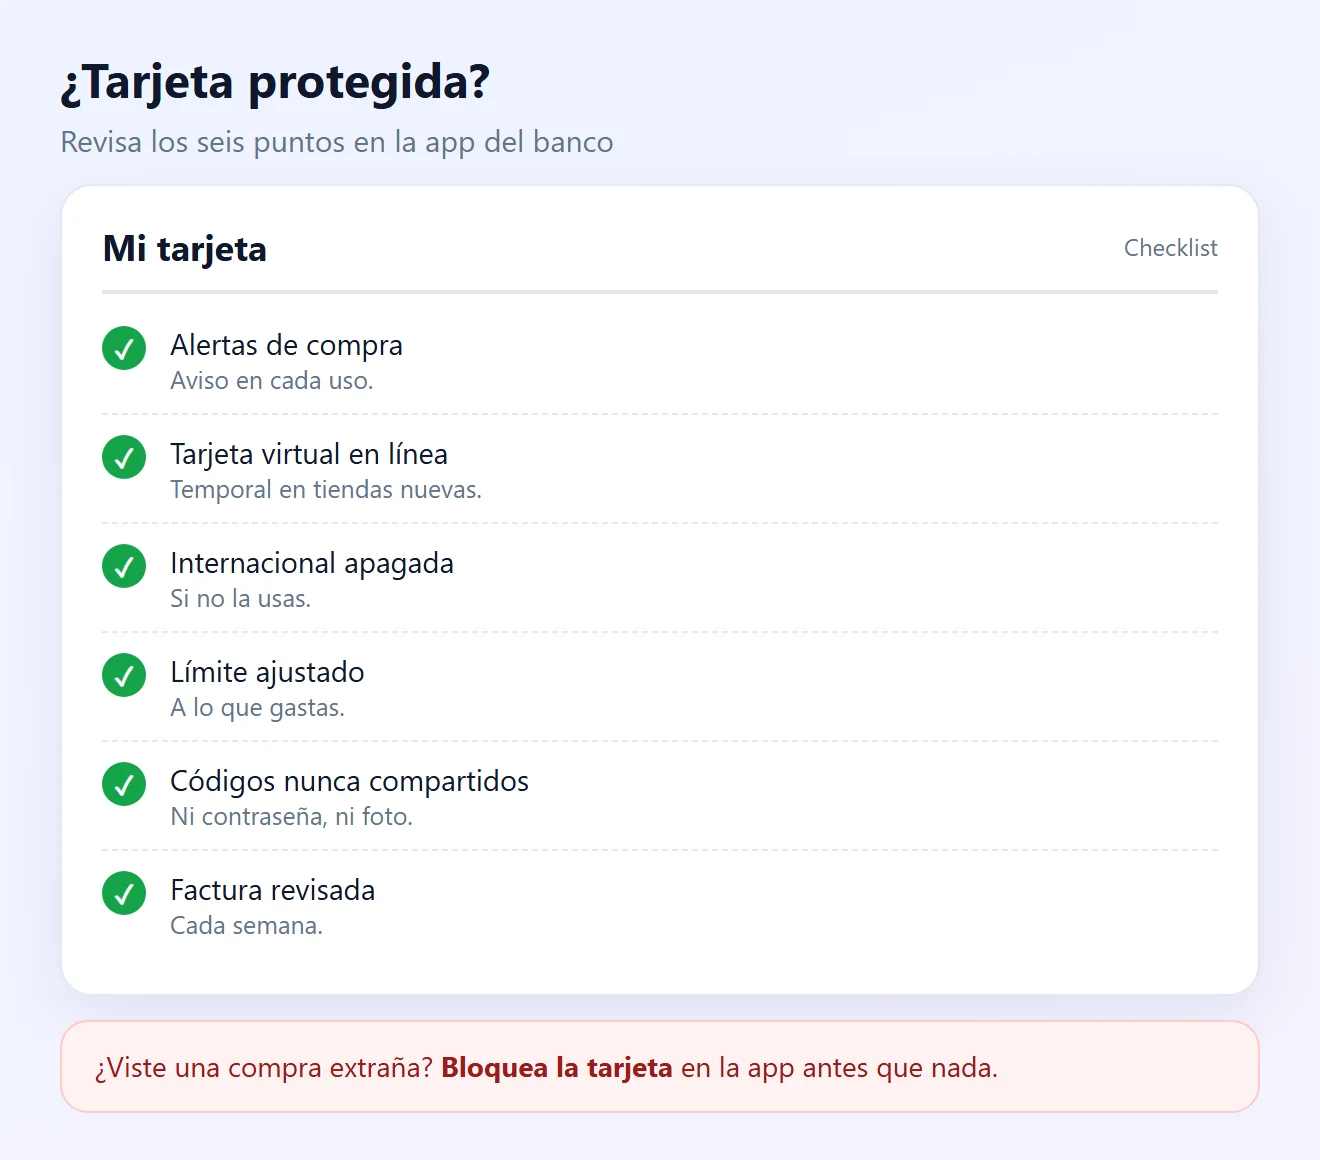
- Activa las alertas de compra en la app: ves cada uso de la tarjeta al instante.
- Usa la tarjeta virtual en compras en línea, mejor una temporal para tiendas nuevas.
- Desactiva las compras internacionales o en línea en la app cuando no las uses y ajusta el límite a lo que gastas.
- Nunca compartas códigos de verificación, contraseñas ni fotos de la tarjeta por teléfono o mensaje.
Mira también cómo hacer más segura tu cuenta digital y cómo crear una contraseña bancaria segura.
Situaciones comunes y qué hacer
| Situación | Qué puede ser | Qué hacer |
|---|---|---|
| Nombre extraño en la factura | Razón social de la tienda o intermediario | Revisar en la app antes de reclamar (paso 1) |
| Varias compras pequeñas seguidas | Prueba de tarjeta clonada | Bloquear y reclamar todas (pasos 2 y 4) |
| Cobro mensual que no recuerdas | Suscripción o prueba gratis | Cancelar en la tienda y reclamar si no la contrataste (pasos 1 y 7) |
| La misma compra dos veces | Cobro duplicado | Reclamar la copia (paso 3) |
| Compra con débito | Tarjeta o datos filtrados | Bloquear y pedir el reembolso en la cuenta (paso 8) |
| El banco rechazó el reclamo | Análisis incompleto | Defensoría, Banco Central y Procon (paso 9) |
Preguntas frecuentes
¿Qué hago primero al ver una compra que no reconozco?
Revisa que no sea una compra tuya con otro nombre en la factura. Si no lo es, bloquea la tarjeta en la app y reclama la compra el mismo día.
¿Cómo reclamo una compra con tarjeta?
En la app del banco, con la opción de contestar o no reconocer la compra, o por el SAC. Indica fecha, monto y nombre de la compra y anota el protocolo.
¿Cuánto tiempo tiene el banco para resolver?
Según el Decreto 13.135/2026, el banco debe suspender un cobro indebido en un máximo de 48 horas y responder en el SAC en un máximo de 7 días corridos. La defensoría tiene hasta 10 días hábiles.
¿Debo pagar la factura con la compra reclamada?
Pregunta al banco si el monto quedará suspendido y pide la confirmación por escrito. Paga el resto de la factura a tiempo para no caer en el rotativo.
Pagué la compra indebida. ¿Me la devuelven?
Si el reclamo es aceptado, sí. Según el art. 42 del Código de Defensa del Consumidor de Brasil, lo pagado por un cobro indebido se devuelve el doble, salvo error justificable.
¿Tengo que hacer la denuncia policial?
Es recomendable. Incluye monto, fecha, comercio, los 4 últimos números de la tarjeta y capturas de la factura. Ayuda en el reclamo y en una posible queja.
La tarjeta estaba conmigo. ¿Cómo hicieron la compra?
Las compras en línea usan solo los datos de la tarjeta, que pueden filtrarse en sitios falsos, mensajes de estafa o bases invadidas. Por eso pide una tarjeta nueva, con otro número.
¿Una compra con débito también se puede reclamar?
Sí. Bloquea la tarjeta, reclama en el banco y pide el reembolso en la cuenta. Si el dinero salió por Pix, pide el MED.
El banco lo negó. ¿Y ahora?
Acude a la defensoría con el protocolo, registra un reclamo ante el Banco Central y en consumidor.gov.br o el Procon. En último caso, el Juzgado Especial Civil.
¿Cómo evito nuevas compras indebidas?
Activa alertas de compra, usa tarjeta virtual en internet, desactiva las compras internacionales cuando no las uses y nunca compartas códigos ni contraseñas.
Contenido relacionado
Más soluciones prácticas en Seguridad financiera.
Cómo crear una contraseña bancaria segura
Aprenda a crear una contraseña bancaria segura, proteger sus credenciales y reducir el riesgo de fraude, intrusiones y accesos no autorizados a su cuenta.
 10 min
Cuenta digital segura: cuidados esenciales
Proteja su cuenta digital con buenas prácticas de seguridad, autenticación en dos factores y supervisión constante de las transacciones para reducir los riesgos de fraude y acceso no autorizado.
10 min
 Pix
Estafa con Pix: cómo actuar rápidamente y proteger tu dinero
Descubre qué hacer después de caer en una estafa con Pix, cómo presentar una denuncia, informar rápidamente al banco y aumentar las posibilidades de recuperar el dinero transferido.
Fuentes consultadas
- Ministerio de Justicia: hicieron compras indebidas con mi tarjeta (en portugués)
- Decreto 13.135/2026: reglas del SAC, art. 21 (en portugués)
- Banco Central de Brasil: Resolución CMN 4.860, defensorías (en portugués)
- Banco Central de Brasil: reclamo contra una institución financiera (en portugués)
- Código de Defensa del Consumidor: art. 42 (en portugués)
- STJ: Súmula 479, responsabilidad de los bancos por fraudes (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy.