

 Presupuesto financiero
 10 pasos
Respuesta rápida: cómo recortar gastos superfluos
- Revisa 3 meses de extractos y facturas y haz una lista de todos los gastos.
- Sepáralos en tres tipos: desperdicios (eliminar), superfluos (reducir) y necesarios (optimizar).
- Empieza por los recortes fáciles: multas, intereses, suscripciones paradas y comisiones bancarias que puedes cambiar por los servicios gratuitos.
- Reduce los superfluos en vez de eliminar todo de golpe: los recortes drásticos rara vez duran.
- Dale destino al dinero ahorrado el mismo día: primero las deudas, después el fondo.
¿Cuál es tu caso?
Cómo recortar gastos superfluos: 10 pasos
1Haz una lista de todos los gastos de los últimos 3 meses
- Toma el extracto de la cuenta, la factura de la tarjeta y los Pix de los últimos 3 meses.
- Anota cada gasto con monto y categoría: vivienda, súper, transporte, ocio, delivery, comisiones, suscripciones.
- Incluye lo que pagas en efectivo y las cuotas. El Banco Central de Brasil recomienda poner en el presupuesto todos los gastos de la casa, con todo detalle.
2Separa en desperdicios, superfluos y necesarios
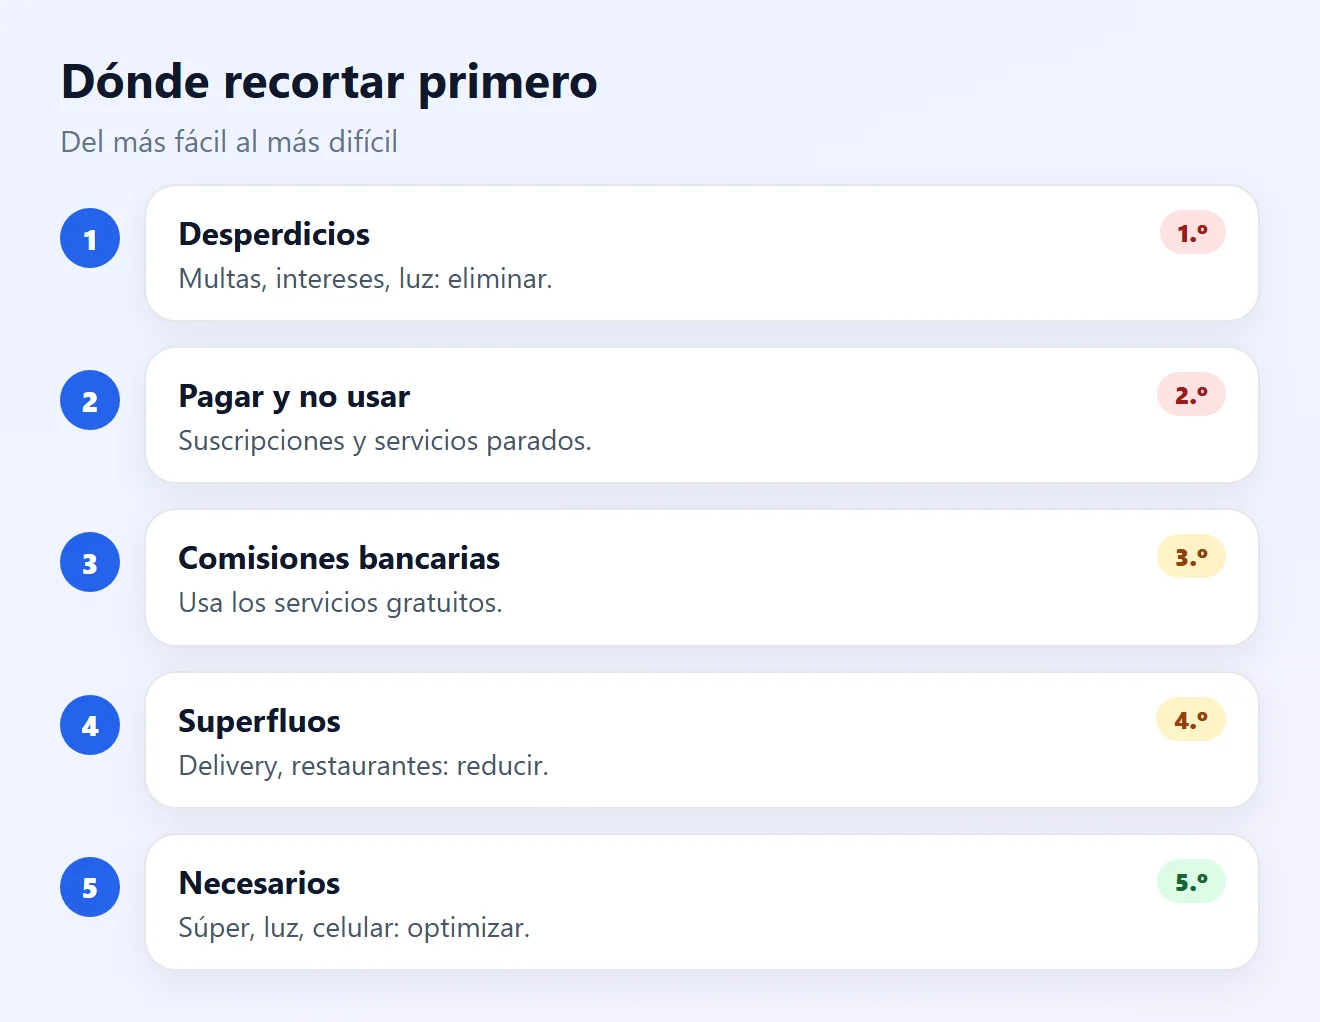
- Desperdicios: multas, pagar y no usar, luz encendida, grifo abierto. El Banco Central orienta: eliminar por completo.
- Superfluos: restaurantes, ropa de marca, celular de última generación. Reducir o eliminar.
- Necesarios: alimentación, vivienda, vestimenta. Optimizar, buscando opciones más baratas.
3Elimina primero los desperdicios
- Multas e intereses por atraso: activa recordatorios o débito automático para los gastos fijos.
- Intereses de la tarjeta y del sobregiro: están entre los costos más caros. Paga la factura completa y evita usar el sobregiro.
- Desperdicio en casa: luz encendida, duchas largas, comida que se echa a perder en la heladera.
- Estos recortes no te quitan comodidad: es dinero tirado.
4Cambia el paquete de comisiones por los servicios gratuitos
- Según la Resolución 3.919 del Consejo Monetario Nacional de Brasil, toda cuenta de persona física tiene servicios esenciales gratuitos.
- En la cuenta corriente son gratis cada mes: tarjeta de débito, 4 retiros, 2 transferencias entre cuentas del mismo banco, 2 extractos y consultas por internet sin límite.
- En cuentas que solo usan medios electrónicos, los servicios electrónicos son gratis sin límite.
- Si usas menos que eso, pide al banco cancelar el paquete de servicios y quedarte solo con los gratuitos.
5Cancela lo que pagas y no usas
- Busca en la factura suscripciones, gimnasio, apps y clubes que no usaste el último mes.
- Cancela donde contrataste y guarda el protocolo.
- ¿Varios streamings? Quédate con uno a la vez y rota.
6Revisa celular, internet y TV
- Compara el plan contratado con tu uso real: cuántos gigas usas, si ves la TV paga, si necesitas la velocidad que pagas.
- Pide a la operadora un plan menor y busca ofertas de otras empresas.
- Según el Decreto 13.135/2026, en telefonía, internet y TV paga la cancelación debe aceptarse en el mismo canal usado para contratar, con efecto inmediato.
- Antes de cambiar, pregunta si hay multa por permanencia.
7Reduce los superfluos sin eliminar todo
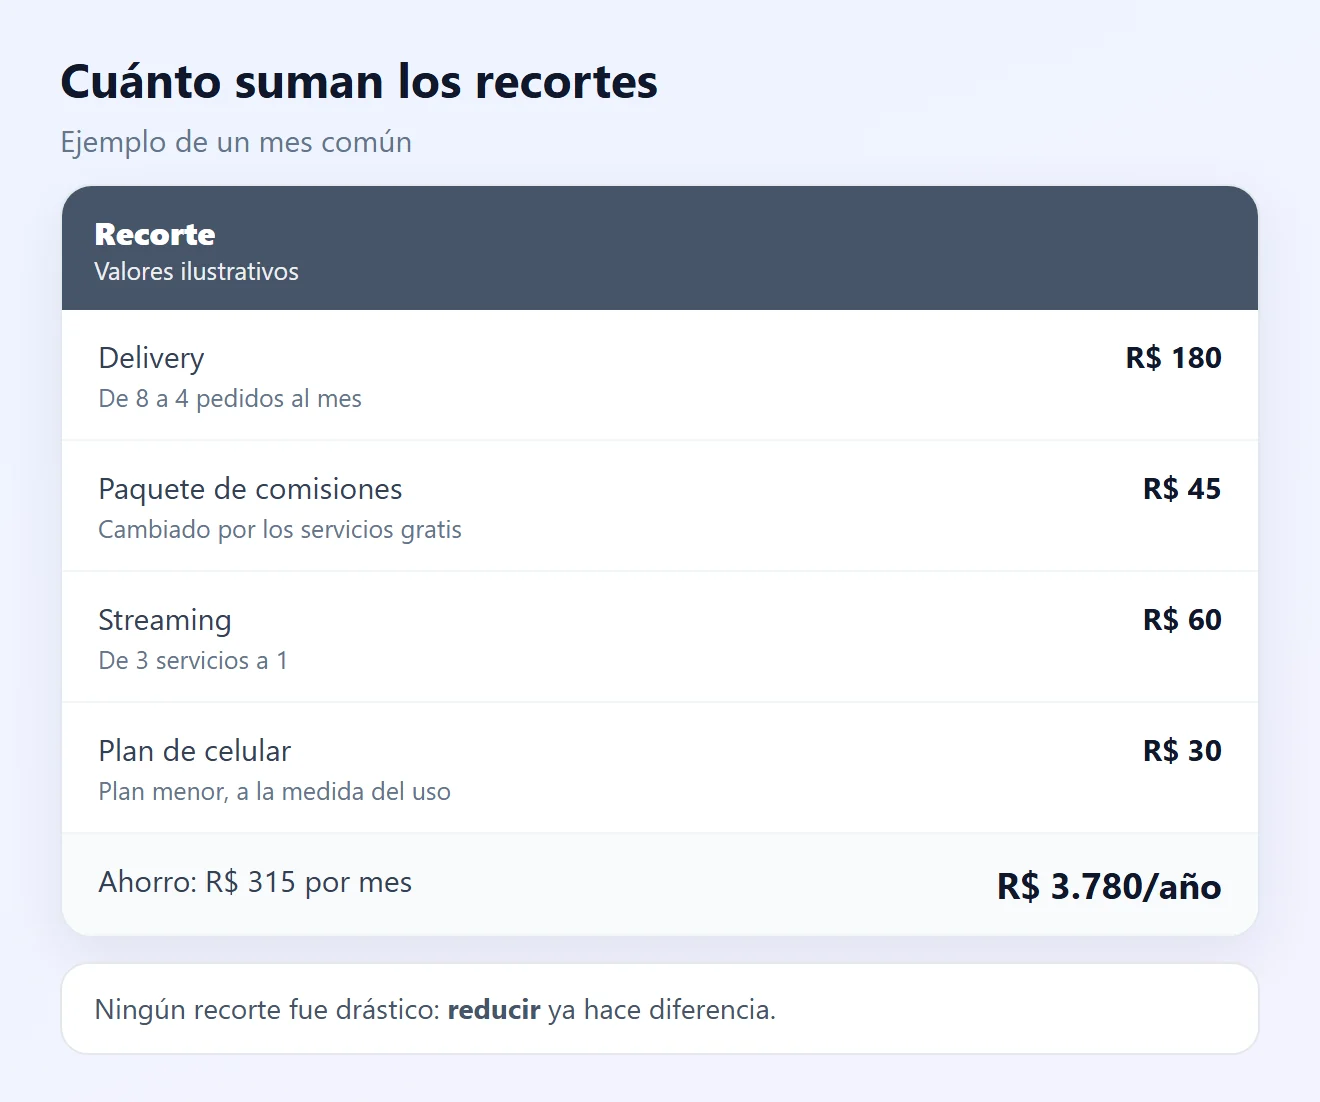
- Los recortes drásticos duran poco. Reduce: delivery de 8 a 4 veces al mes, restaurante una vez por semana.
- Define un presupuesto fijo de ocio por mes. Dentro de él, gasta sin culpa.
- Antes de una compra fuera del plan, espera 24 horas.
- Como recuerda el Banco Central, la idea no es acabar con el ocio, sino saber cuánto cuesta y elegir.
8Optimiza los gastos necesarios
- Súper: haz lista, compara el precio por kilo o litro y prueba marcas propias.
- Luz y agua: duchas más cortas, aparatos desenchufados y lámparas LED.
- Transporte: compara transporte público, viajes compartidos y apps para los trayectos frecuentes.
9Involucra a quienes viven contigo
- Muestra los gastos del mes y acuerden juntos qué reducir. Los recortes impuestos rara vez duran.
- Pregunta si hay gastos ocultos que no conoces.
- Piensa también en formas de aumentar los ingresos, no solo de recortar.
10Dale destino al dinero ahorrado
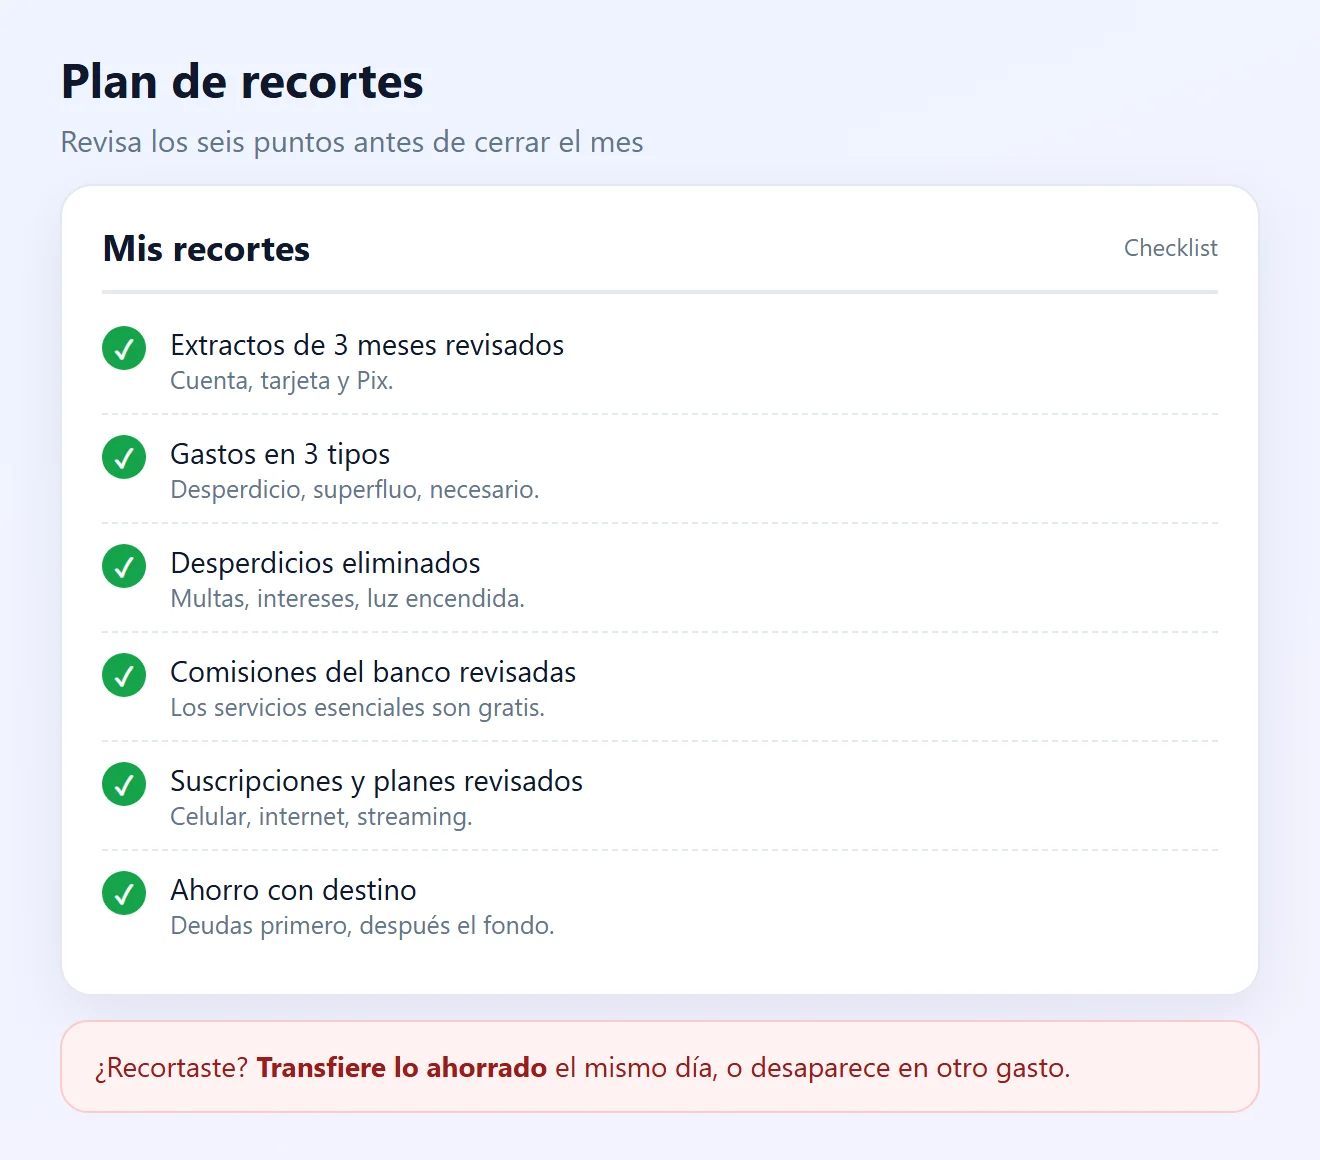
- El día que recortes un gasto, transfiere lo ahorrado. Si queda en la cuenta, se va en otro gasto.
- ¿Tienes deudas? El Banco Central orienta: si sobra dinero, paga las deudas, empezando por las de intereses más altos.
- Sin deudas, arma el fondo de emergencia y después tus metas.
Situación y qué hacer
| Gasto | Tipo | Qué hacer |
|---|---|---|
| Multas e intereses por atraso | Desperdicio | Eliminar con recordatorio o débito automático (paso 3) |
| Paquete de comisiones del banco | Desperdicio, si no lo usas | Cambiar por los servicios gratuitos (paso 4) |
| Suscripción sin uso | Desperdicio | Cancelar (paso 5) |
| Plan de celular demasiado grande | Superfluo | Plan menor u otra operadora (paso 6) |
| Delivery y restaurantes | Superfluo | Reducir con presupuesto de ocio (paso 7) |
| Súper, luz y transporte | Necesario | Optimizar (paso 8) |
Preguntas frecuentes
¿Qué son los gastos superfluos?
Gastos que se pueden reducir o eliminar sin afectar lo esencial, como restaurantes, delivery, ropa de marca y celular de última generación.
¿Cuál es la diferencia entre superfluo y desperdicio?
Lo superfluo da algún placer, pero no es esencial: se puede reducir. El desperdicio es dinero tirado, como multas, intereses y servicios pagados sin uso: hay que eliminarlo.
¿Por dónde empezar a recortar?
Por los desperdicios, que no quitan comodidad: multas, intereses, suscripciones paradas y comisiones bancarias innecesarias. Después, reduce los superfluos.
¿Qué servicios bancarios son gratuitos en Brasil?
En la cuenta corriente de persona física: tarjeta de débito, 4 retiros, 2 transferencias entre cuentas del mismo banco y 2 extractos por mes, además de consultas por internet sin límite (Resolución CMN 3.919).
¿Puedo cancelar el paquete de comisiones del banco?
Sí. Puedes quedarte solo con los servicios esenciales gratuitos y pagar comisiones sueltas solo cuando superes el límite.
¿Cómo recortar gastos sin sufrir?
Reduce en vez de eliminar, define un presupuesto fijo de ocio y recorta un gasto a la vez. Los cambios drásticos suelen abandonarse.
¿Cuánto se puede ahorrar recortando superfluos?
Depende de tus gastos. En el ejemplo de esta página, cuatro recortes moderados suman R$ 315 por mes, o R$ 3.780 por año.
¿Qué hacer con el dinero ahorrado?
Transfiérelo el mismo día. Primero paga las deudas, empezando por las de intereses más altos. Sin deudas, arma el fondo de emergencia.
¿Cómo involucrar a la familia en los recortes?
Muestra los gastos del mes, acuerden juntos qué reducir y piensen también en formas de aumentar los ingresos.
¿Conviene recortar gastos necesarios?
No recortes lo esencial: optimízalo. Compara precios en el súper, usa menos luz y agua y busca transporte más barato.
Contenido relacionado
Más soluciones prácticas en Presupuesto financiero.
Cómo cancelar suscripciones olvidadas y ahorrar dinero
Descubre qué suscripciones recurrentes están consumiendo tu presupuesto sin necesidad, aprende a identificar los cargos automáticos y descubre cómo cancelar los servicios que ya no utilizas.
 10 min

Comprar al contado o a plazos: cómo decidir de forma más económica
Aprende a comparar compras al contado y a plazos teniendo en cuenta el descuento, los intereses, el impacto en el presupuesto y la conservación del fondo de emergencia.
Cómo controlar los gastos diarios y ahorrar dinero
Aprende a controlar los gastos diarios, identificar desperdicios y organizar mejor tu presupuesto para ahorrar dinero todos los meses.
30 min
Fuentes consultadas
- Banco Central de Brasil: Saliendo del apuro, desperdicios, superfluos y necesarios (en portugués)
- Banco Central de Brasil: Cumpliendo sueños, presupuesto (en portugués)
- Banco Central de Brasil: Servicios gratuitos y paquetes estandarizados (en portugués)
- Planalto: Decreto 13.135/2026 sobre las reglas del SAC (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores son ejemplos.