

 Deudas
 10 pasos
Respuesta rápida: qué hacer ahora
- Haz la lista de todas las cuotas atrasadas: acreedor, número de cuota, días de atraso y si hay un bien en garantía (casa, auto).
- Paga primero las que pueden costarte un bien (financiación de la casa y del auto) y las cuentas esenciales.
- Habla con el acreedor pronto, por el canal oficial: cada mes de atraso suma interés del contrato e interés de mora.
- Pide el monto actualizado por escrito. El banco solo puede cobrar interés del contrato, multa e interés de mora (Res. CMN 4.882).
- ¿No puedes pagar? Renegocia una cuota que quepa en tu presupuesto antes de aceptar cualquier acuerdo.
Esta guía sigue las reglas de Brasil para préstamos, financiaciones y compras en cuotas.
¿Cuál es tu caso?
Cuotas atrasadas: 10 pasos para ponerte al día
1Haz la lista de todas las cuotas atrasadas
- De cada contrato, anota: acreedor, número de cuota, monto original, fecha de vencimiento y días de atraso.
- Marca los contratos con un bien en garantía: financiación de vivienda o de vehículo.
- Busca deudas bancarias olvidadas en el Registrato del Banco Central, gratis, con una cuenta gov.br plata u oro.
- Calcula cuánto te queda al mes después de vivienda, comida y cuentas básicas. Ese es tu límite para ponerte al día.
2Entiende cuánto cuesta el atraso
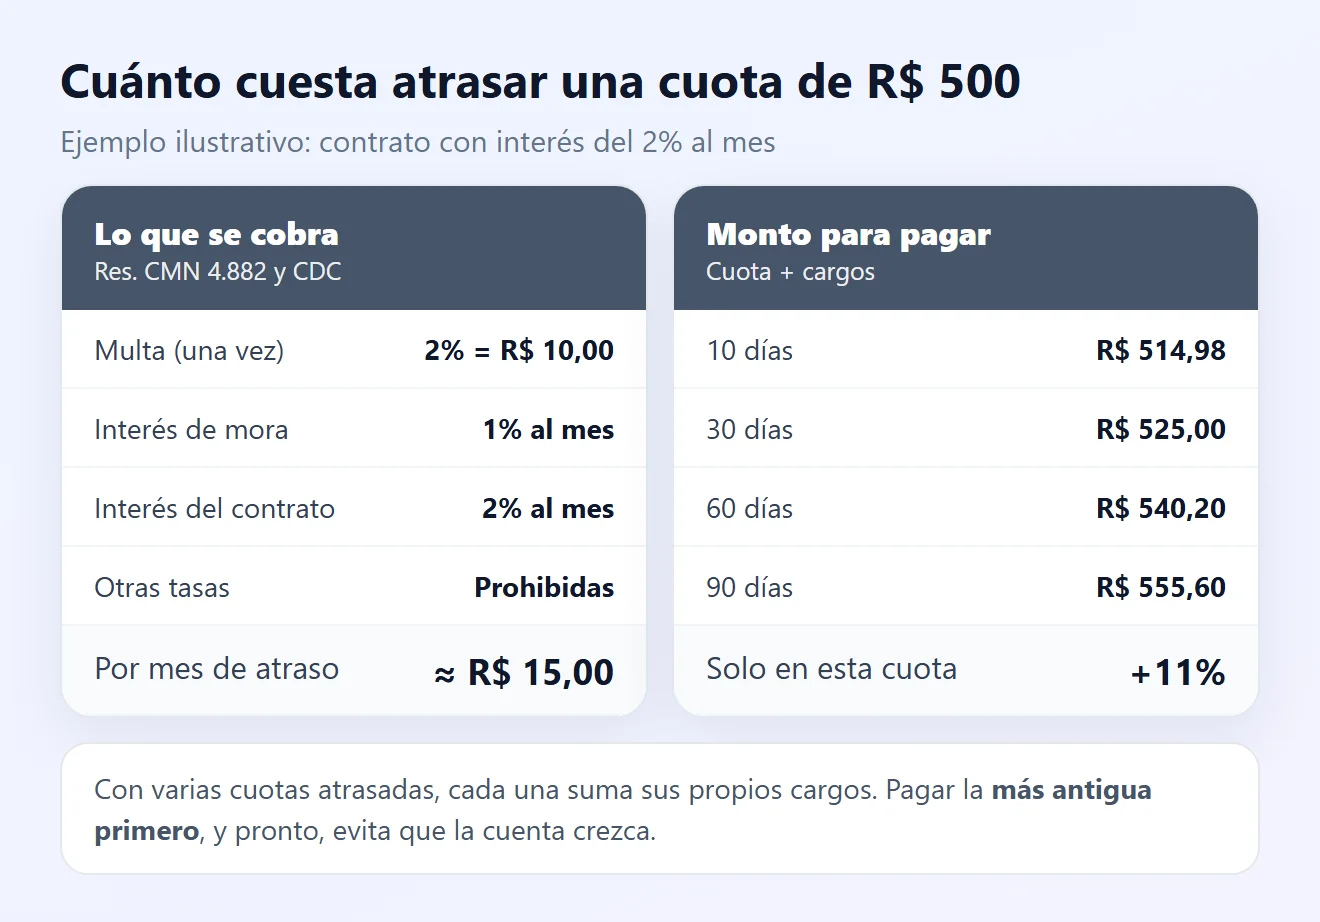
En préstamos, financiaciones y facturas de tarjeta, la Resolución CMN 4.882 dice que el banco puede cobrar por el atraso solamente:
- interés del contrato por día de atraso, a la misma tasa del contrato (en la tarjeta, a la tasa del rotativo);
- multa, según la ley: en compras y créditos al consumidor, hasta el 2% de la cuota (CDC, art. 52, § 1);
- interés de mora, según la ley y el contrato.
Cualquier otro cargo por atraso está prohibido, y la forma de cobro debe constar en el contrato. Desconfía de una “tasa de cobranza” o “comisión” sumada al boleto.
3Elige qué cuota pagar primero
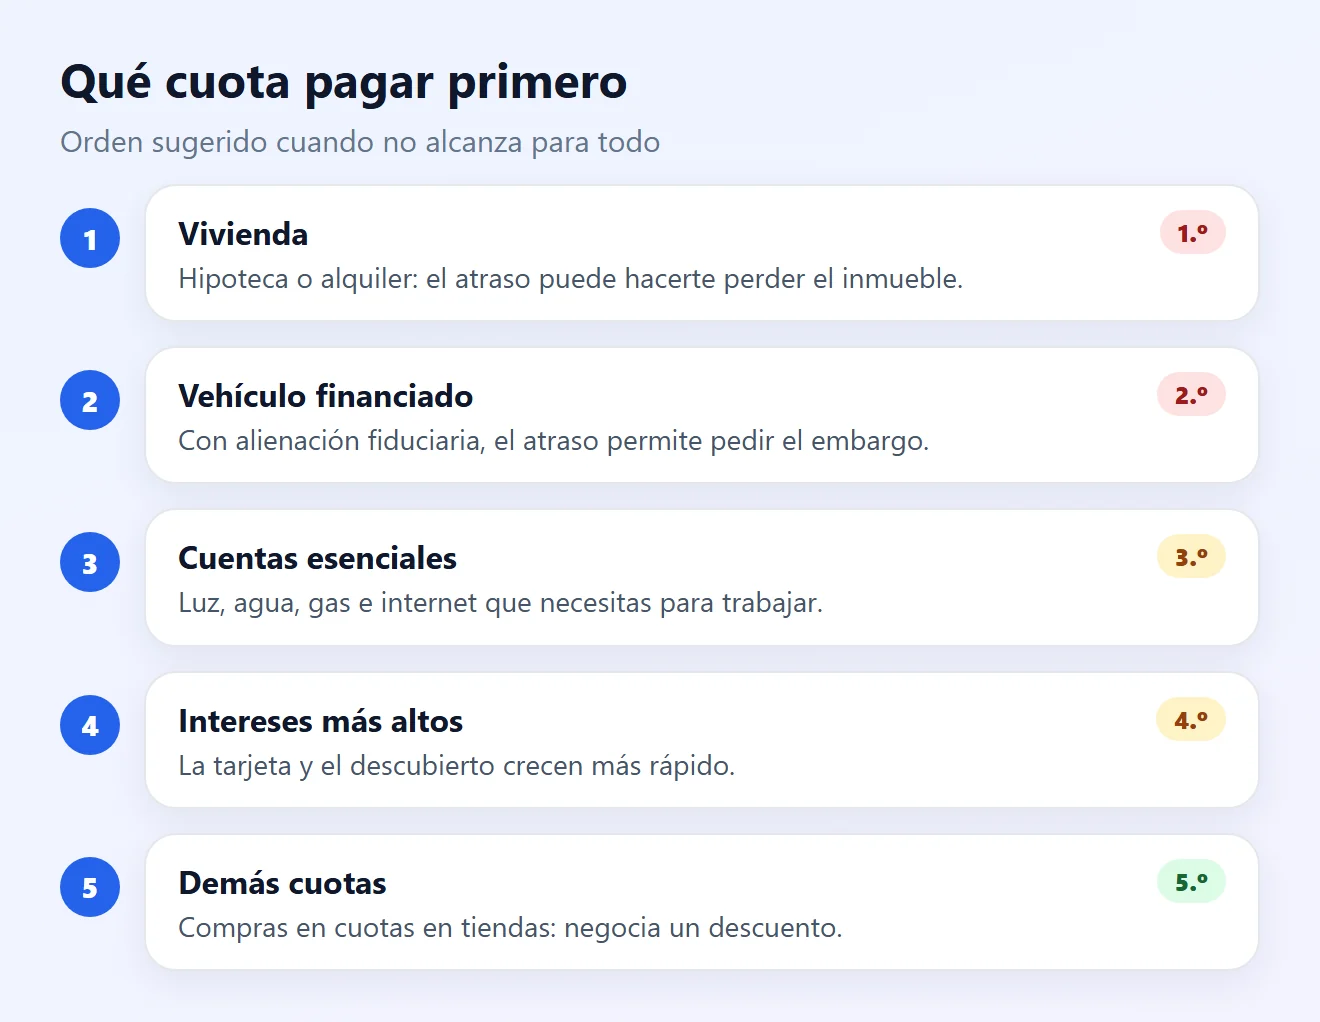
- Primero, lo que puede quitarte un bien esencial: casa y auto financiados (pasos 6 y 7).
- Después, luz, agua y gas, que pueden cortarse.
- Luego, las deudas de intereses más altos, como la tarjeta y el descubierto bancario.
- Dentro del mismo contrato, paga primero la cuota más antigua: es la que acumula más cargos.
4Habla con el acreedor antes de que se acumule
- Contacta al acreedor por su app, sitio web, SAC o sucursal. No uses enlaces recibidos por mensaje.
- Explica el motivo del atraso (pérdida de ingresos, enfermedad) y di cuánto puedes pagar al mes.
- Pide el monto actualizado de cada cuota, separando multa, interés de mora e interés del contrato, y anota el protocolo.
Cuanto antes negocies, menor es la cuenta y mayores las posibilidades de mantener el contrato original.
5Elige la mejor forma de ponerte al día
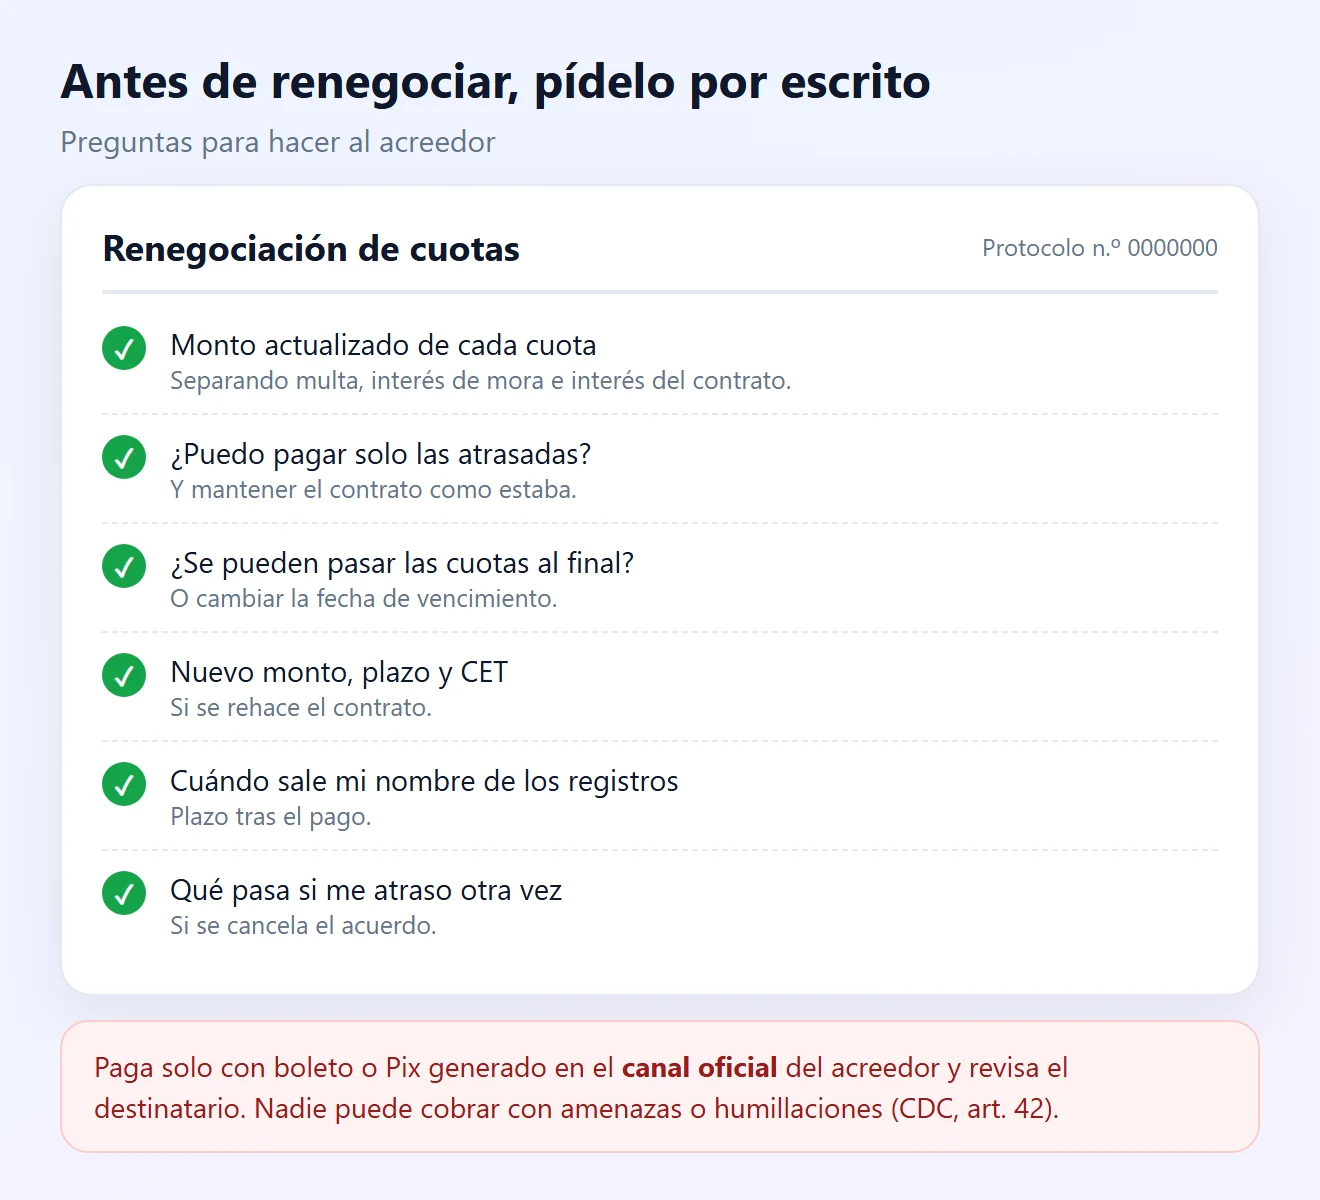
Pregunta al acreedor qué opciones ofrece. Las más comunes son:
- Pagar solo las atrasadas con los cargos y mantener el contrato como estaba.
- Pasar las cuotas atrasadas al final del contrato o cambiar la fecha de vencimiento.
- Renegociar el saldo en un nuevo contrato. Compara el nuevo CET (costo efectivo total) y el total pagado antes de aceptar.
Ciérralo todo por escrito. Paso a paso en cómo negociar una deuda con el banco.
6Auto financiado: actúa antes del embargo
La mayoría de las financiaciones de vehículos en Brasil usa alienación fiduciaria: el auto queda a nombre del banco hasta pagarlo. Según el Decreto-Ley 911/1969:
- La mora empieza con el simple vencimiento de la cuota y puede probarse con carta certificada con aviso de recibo.
- Probada la mora, el acreedor puede pedir a la Justicia la búsqueda y aprehensión del vehículo, concedida de forma cautelar.
- Una vez cumplida la cautelar, tienes 5 días para pagar la deuda pendiente completa y recuperar el auto. Después, la propiedad pasa al acreedor.
¿Recibiste la carta? Busca al banco de inmediato para pagar o renegociar las cuotas atrasadas. La Defensoría Pública orienta gratis.
7Casa financiada: no ignores la notificación del registro
En la financiación de vivienda con alienación fiduciaria (Ley 9.514/1997, art. 26):
- Con la cuota vencida e impaga, el acreedor pide al registro de la propiedad que te notifique.
- Desde la notificación, tienes 15 días para pagar las cuotas vencidas y las que venzan hasta el pago, con intereses, multa, cargos y gastos.
- Si no pagas, la propiedad del inmueble se consolida a nombre del acreedor, que luego puede subastarlo.
Antes de llegar a ese punto, pide al banco sumar las cuotas al saldo u otra forma de renegociación.
8Conoce tus derechos en la cobranza
- Según el CDC (art. 42), no pueden ridiculizarte, humillarte ni amenazarte al cobrar.
- Todo documento de cobro debe tener nombre, dirección y CPF o CNPJ del acreedor (CDC, art. 42-A).
- ¿Te cobraron y pagaste un monto indebido? Tienes derecho a recibir el doble de lo pagado de más, con corrección e intereses, salvo error justificable.
Reclama en el SAC, la Ouvidoria y en consumidor.gov.br o el Procon.
9Protege tu nombre
- Antes de entrar en la lista de morosos, debes recibir un aviso por escrito (CDC, art. 43, § 2).
- Tras el pago total, el acreedor tiene 5 días hábiles para pedir que saquen tu nombre (Súmula 548 del STJ).
¿Ya estás en la lista? Mira cómo consultar gratis y limpiar tu nombre.
10Evita nuevos atrasos
- Pide cambiar el vencimiento a justo después de cobrar el sueldo.
- Usa el débito automático solo si estás seguro del saldo, para no caer en el descubierto.
- Crea una pequeña reserva, aunque sea del valor de una cuota.
- Si las cuotas no caben en tus ingresos ni recortando gastos, conoce la ley de sobreendeudamiento.
Situación y qué hacer
| Situación | Riesgo | Qué hacer |
|---|---|---|
| Una cuota con pocos días de atraso | Bajo | Pagarla con los cargos cuanto antes (paso 2) |
| Varias cuotas en contratos distintos | Medio | Priorizar y hablar con cada acreedor (pasos 3 y 4) |
| La cuota ya no cabe en el presupuesto | Medio | Renegociar plazo o monto (paso 5) |
| Carta del banco sobre el auto | Alto | Pagar o renegociar ya (paso 6) |
| Notificación del registro sobre la casa | Muy alto | Pagar en 15 días o negociar (paso 7) |
| Los ingresos no cubren las cuotas | Muy alto | Sobreendeudamiento: Procon o Defensoría (paso 10) |
Preguntas frecuentes
¿Qué cargos puede cobrar el banco por una cuota atrasada?
Según la Resolución CMN 4.882, solo interés del contrato por día de atraso (a la tasa del contrato), multa e interés de mora según la ley. Cualquier otro cargo por atraso está prohibido.
¿Cuál es la multa máxima por atraso de una cuota?
En compras y créditos al consumidor en Brasil, la multa no puede superar el 2% de la cuota (CDC, art. 52, § 1). Se cobra una sola vez, no cada mes.
¿Con cuántas cuotas atrasadas puede el banco quitarme el auto?
La ley no fija un número. Según el Decreto-Ley 911/1969, la mora existe desde el vencimiento y, probada por carta certificada, el acreedor puede pedir a la Justicia la búsqueda y aprehensión.
Me embargaron el auto. ¿Puedo recuperarlo?
Según el Decreto-Ley 911/1969, hasta 5 días después de cumplida la cautelar puedes pagar la deuda pendiente completa, por los montos que presentó el acreedor, y recuperar el vehículo.
¿Cuánto tiempo tengo para pagar la cuota atrasada de la casa?
Tras la notificación del registro de la propiedad, tienes 15 días para pagar las cuotas vencidas y los cargos (Ley 9.514/1997, art. 26). Sin pago, la propiedad pasa al acreedor.
¿Pago la cuota más antigua o la más reciente?
Dentro del mismo contrato, la más antigua: es la que acumula más intereses y multa. Entre contratos distintos, prioriza los que tienen un bien en garantía y las cuentas esenciales.
¿El acreedor puede llamarme y amenazarme?
No. Según el CDC (art. 42), la cobranza no puede ridiculizarte ni usar humillaciones o amenazas. Reclama en el Procon o en consumidor.gov.br.
¿Atrasar una cuota ya ensucia mi nombre?
La deuda vencida puede ir a la lista de morosos, pero antes deben avisarte por escrito (CDC, art. 43, § 2). Pagar pronto evita el registro.
¿Puedo pedir pasar las cuotas atrasadas al final del contrato?
Puedes pedirlo. No hay obligación legal de aceptar, pero muchos acreedores lo ofrecen. Pide las condiciones por escrito y compara el total pagado.
¿Qué hago si las cuotas ya no caben en mis ingresos?
Renegocia plazo y monto con cada acreedor. Si el total sigue sin caber, busca el Procon o la Defensoría Pública y pide el plan por sobreendeudamiento.
Contenido relacionado
Más soluciones prácticas en Deudas.

Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
 15 min

Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min

Cómo negociar una deuda con el banco
Aprenda a negociar una deuda con el banco de forma segura, comparar ofertas, reducir los intereses y organizar las cuotas sin comprometer el presupuesto.
15 min
Fuentes consultadas
- Banco Central de Brasil: Resolución CMN n.º 4.882/2020 sobre cargos por atraso (en portugués)
- Planalto: Código de Defensa del Consumidor, Ley 8.078/1990, arts. 42, 43 y 52 (en portugués)
- Planalto: Decreto-Ley 911/1969 sobre alienación fiduciaria de bienes muebles (en portugués)
- Planalto: Ley 9.514/1997 sobre alienación fiduciaria de inmuebles, art. 26 (en portugués)
- STJ: cinco días hábiles para pedir la exclusión del registro, Súmula 548 (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Consumidor.gov.br: reclamos contra empresas y bancos (en portugués)
Las pantallas y la simulación de esta guía son ilustraciones creadas por Fixfy. La simulación usa interés del contrato del 2% al mes, interés de mora del 1% al mes y multa del 2%; las tasas de tu contrato pueden ser otras. Este contenido es informativo y no reemplaza la orientación jurídica.